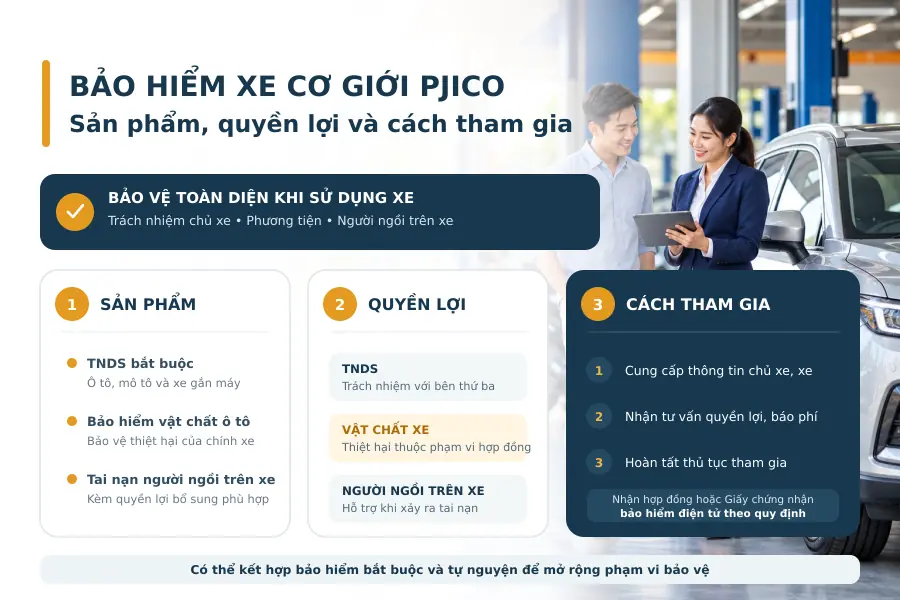
Bảo hiểm Xe cơ giới PJICO là nhóm sản phẩm bảo hiểm dành cho chủ xe ô tô, mô tô và xe gắn máy, giúp bảo vệ trách nhiệm của chủ xe, phương tiện và người ngồi trên xe trước những rủi ro trong quá trình sử dụng. Tùy nhu cầu, khách hàng có thể tham gia bảo hiểm bắt buộc, bảo hiểm tự nguyện hoặc kết hợp nhiều sản phẩm để mở rộng phạm vi bảo vệ.
Sản phẩm bảo hiểm Xe cơ giới PJICO gồm các sản phẩm bảo vệ trách nhiệm của chủ xe, phương tiện và người ngồi trên xe trước những rủi ro phát sinh trong quá trình sử dụng. Khách hàng có thể lựa chọn bảo hiểm trách nhiệm dân sự bắt buộc, bảo hiểm vật chất ô tô, bảo hiểm tai nạn người ngồi trên xe và các quyền lợi bổ sung phù hợp.
Quyền lợi bảo hiểm Xe cơ giới PJICO được xác định theo từng loại sản phẩm. Bảo hiểm trách nhiệm dân sự hỗ trợ chủ xe thực hiện trách nhiệm với bên thứ ba, bảo hiểm vật chất bảo vệ chính chiếc xe và bảo hiểm người ngồi trên xe hỗ trợ khi lái xe, phụ xe hoặc hành khách bị tai nạn.
Cách tham gia bảo hiểm Xe cơ giới PJICO bắt đầu bằng việc khách hàng để lại thông tin về chủ xe, phương tiện và nhu cầu bảo hiểm. Nhân viên tư vấn sẽ chủ động liên hệ, giải thích quyền lợi, báo phí và hướng dẫn hoàn tất thủ tục cấp hợp đồng hoặc giấy chứng nhận bảo hiểm điện tử.
Bảo hiểm Xe cơ giới PJICO
Bảo hiểm Xe cơ giới PJICO gồm các sản phẩm bảo hiểm bắt buộc và tự nguyện dành cho chủ xe ô tô, mô tô, xe gắn máy tham gia giao thông tại Việt Nam. Mỗi sản phẩm được thiết kế để bảo vệ một đối tượng và nhóm rủi ro riêng, gồm trách nhiệm của chủ xe đối với bên thứ ba, thiệt hại vật chất của phương tiện và tai nạn của người ngồi trên xe.
Bảo hiểm trách nhiệm dân sự bắt buộc giúp chủ xe thực hiện nghĩa vụ theo quy định và hỗ trợ bồi thường thiệt hại do xe gây ra cho bên thứ ba. Bảo hiểm vật chất ô tô bảo vệ chính chiếc xe trước các tổn thất thuộc phạm vi hợp đồng. Trong khi đó, bảo hiểm tai nạn người ngồi trên xe hỗ trợ tài chính khi lái xe, phụ xe hoặc người được chở trên xe bị thương tật hoặc tử vong do tai nạn.
Khách hàng có thể tham gia từng sản phẩm riêng hoặc kết hợp các quyền lợi để có phương án bảo vệ phù hợp hơn. Việc lựa chọn cần căn cứ vào loại xe, mục đích sử dụng, giá trị phương tiện, số người thường xuyên ngồi trên xe và phạm vi rủi ro khách hàng muốn bảo hiểm.
Quyền lợi cụ thể không giống nhau giữa các sản phẩm. Khách hàng cần kiểm tra rõ đối tượng được bảo hiểm, số tiền bảo hiểm, mức trách nhiệm, mức khấu trừ, điều khoản bổ sung và các trường hợp loại trừ trước khi tham gia.
Các sản phẩm bảo hiểm Xe cơ giới PJICO
Các sản phẩm bảo hiểm Xe cơ giới PJICO đáp ứng những nhu cầu khác nhau của chủ ô tô, mô tô và xe gắn máy. Tùy loại phương tiện và phạm vi bảo vệ mong muốn, khách hàng có thể tham gia một sản phẩm riêng lẻ hoặc kết hợp nhiều quyền lợi.
Mỗi sản phẩm bảo vệ một đối tượng khác nhau. Vì vậy, khách hàng không nên hiểu rằng chỉ cần mua một loại bảo hiểm là mọi thiệt hại liên quan đến xe, người ngồi trên xe và bên thứ ba đều được chi trả.
Danh mục sản phẩm dành cho chủ xe
Danh mục bảo hiểm Xe cơ giới PJICO gồm các nhóm sản phẩm chính sau:
Bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới
Đây là loại bảo hiểm bắt buộc đối với cá nhân, tổ chức sở hữu xe cơ giới tham gia giao thông tại Việt Nam. Sản phẩm nhằm bảo vệ quyền lợi của bên thứ ba nếu chủ xe hoặc lái xe gây thiệt hại cho họ.
Đối với xe kinh doanh vận tải, bảo hiểm còn xem xét trách nhiệm của chủ xe đối với thiệt hại về sức khỏe, tính mạng của hành khách theo hợp đồng vận chuyển.
Bảo hiểm trách nhiệm dân sự không chi trả chi phí sửa chữa chính chiếc xe đã tham gia bảo hiểm. Nếu muốn bảo vệ chiếc xe trước rủi ro đâm va, cháy nổ hoặc những tổn thất vật chất khác, chủ xe cần tham gia thêm bảo hiểm vật chất ô tô.
Bảo hiểm vật chất xe ô tô
Bảo hiểm vật chất ô tô bảo vệ chính chiếc xe trước những tổn thất thuộc phạm vi hợp đồng. Khi xảy ra sự cố, chúng tôi xem xét chi phí hợp lý để sửa chữa, thay thế bộ phận bị tổn thất hoặc giải quyết quyền lợi theo điều kiện đã thỏa thuận.
Phạm vi cụ thể có thể được xác định theo:
- Loại và mục đích sử dụng của xe.
- Giá trị thực tế của xe.
- Năm sản xuất và thời gian đã sử dụng.
- Phạm vi bảo hiểm được lựa chọn.
- Điều khoản bổ sung.
- Mức khấu trừ.
- Điều kiện sửa chữa và thay thế phụ tùng.
- Các trường hợp loại trừ.
Không phải mọi hư hỏng của xe đều thuộc trách nhiệm bảo hiểm. Hư hỏng tự nhiên, hao mòn, lỗi kỹ thuật, tổn thất có sẵn hoặc những nguyên nhân bị loại trừ cần được phân biệt với thiệt hại do sự kiện bảo hiểm.
Bảo hiểm trách nhiệm của chủ xe đối với lái xe và người ngồi trên xe
Sản phẩm bảo hiểm cho lái xe, phụ xe và những người khác được chở trên xe khi bị thiệt hại về thân thể do tai nạn thuộc phạm vi.
Tai nạn có thể được xem xét khi người được bảo hiểm:
- Đang ở trên xe.
- Đang lên xe hoặc xuống xe.
- Bị tai nạn trong quá trình xe tham gia giao thông.
- Thuộc số người và phạm vi đã đăng ký bảo hiểm.
Quyền lợi được xác định theo số tiền bảo hiểm, mức độ thương tật và quy tắc áp dụng. Sản phẩm này khác với bảo hiểm TNDS bắt buộc vì đối tượng được bảo vệ là lái xe và người ngồi trên chính chiếc xe tham gia bảo hiểm.
Bảo hiểm trách nhiệm của chủ xe đối với lái xe và người ngồi trên mô tô, xe gắn máy
Chủ mô tô hoặc xe gắn máy có thể tham gia thêm quyền lợi tai nạn cho người điều khiển và người được chở trên xe. Đây là sản phẩm tự nguyện, không thay thế giấy chứng nhận bảo hiểm TNDS bắt buộc.
Điều khoản và quyền lợi bổ sung
Đối với bảo hiểm vật chất ô tô, khách hàng có thể được tư vấn các điều khoản bổ sung phù hợp với nhu cầu và đặc điểm của xe. Mỗi quyền lợi bổ sung có điều kiện, giới hạn và mức phí riêng nên cần được ghi nhận rõ trong hợp đồng.
Có thể phân biệt các sản phẩm như sau:
| Sản phẩm | Đối tượng được bảo vệ chính | Nhu cầu phù hợp |
| Bảo hiểm TNDS bắt buộc | Bên thứ ba và hành khách theo hợp đồng vận chuyển | Thực hiện nghĩa vụ bắt buộc của chủ xe |
| Bảo hiểm vật chất ô tô | Chính chiếc xe tham gia bảo hiểm | Hạn chế chi phí khi xe bị tổn thất |
| Bảo hiểm tai nạn người ngồi trên xe | Lái xe, phụ xe và người được chở trên xe | Hỗ trợ tài chính khi người trên xe bị tai nạn |
| Điều khoản bổ sung | Rủi ro hoặc nhu cầu mở rộng cụ thể | Tăng phạm vi bảo vệ cho phương tiện |
Khách hàng sở hữu ô tô thường nên xem xét đồng thời ba nhóm bảo hiểm: TNDS bắt buộc, vật chất xe và tai nạn người ngồi trên xe. Việc kết hợp giúp phương án bảo hiểm bao quát hơn cho bên thứ ba, chính chiếc xe và những người trên xe.
Quyền lợi bảo hiểm Xe cơ giới PJICO
Quyền lợi bảo hiểm Xe cơ giới PJICO phụ thuộc vào sản phẩm, số tiền bảo hiểm, mức trách nhiệm và điều khoản khách hàng đã lựa chọn. Mỗi sự kiện cần được xem xét dựa trên nguyên nhân, mức độ thiệt hại, hiệu lực hợp đồng và các trường hợp loại trừ.
Khách hàng không nên chỉ căn cứ vào tên sản phẩm để xác định quyền lợi. Hai xe cùng tham gia bảo hiểm vật chất nhưng có giá trị, mục đích sử dụng, điều khoản bổ sung hoặc mức khấu trừ khác nhau thì phương án giải quyết tổn thất cũng có thể khác nhau.
Quyền lợi theo từng loại bảo hiểm
Quyền lợi bảo hiểm TNDS bắt buộc
Khi xe gây tai nạn thuộc phạm vi bảo hiểm, chúng tôi xem xét trách nhiệm bồi thường của chủ xe đối với:
- Thiệt hại về sức khỏe, tính mạng của bên thứ ba.
- Thiệt hại về tài sản của bên thứ ba.
- Thiệt hại về sức khỏe, tính mạng của hành khách theo hợp đồng vận chuyển đối với xe kinh doanh vận tải.
Mức trách nhiệm đối với thiệt hại về người do xe cơ giới gây ra là tối đa 150 triệu đồng cho một người trong một vụ tai nạn.
Đối với thiệt hại về tài sản do xe ô tô gây ra, mức trách nhiệm tối đa là 100 triệu đồng trong một vụ tai nạn.
Đây là giới hạn chi trả tối đa, không phải khoản tiền mặc định được thanh toán khi xảy ra tai nạn. Số tiền thực tế còn phụ thuộc vào thiệt hại, mức độ lỗi và hồ sơ của từng vụ việc.
Quyền lợi bảo hiểm vật chất ô tô
Khi xe bị tổn thất do rủi ro thuộc phạm vi hợp đồng, quyền lợi có thể bao gồm:
- Chi phí sửa chữa bộ phận bị hư hỏng.
- Chi phí thay thế phụ tùng cần thiết.
- Chi phí hợp lý nhằm hạn chế tổn thất phát sinh.
- Quyền lợi đối với tổn thất toàn bộ nếu đáp ứng điều kiện.
- Những quyền lợi mở rộng được ghi nhận trong hợp đồng.
Số tiền chi trả được xác định trên cơ sở:
- Giá trị và số tiền bảo hiểm của xe.
- Nguyên nhân gây tổn thất.
- Mức độ hư hỏng thực tế.
- Phương án sửa chữa hoặc thay thế.
- Mức khấu trừ.
- Điều khoản bổ sung đã tham gia.
- Các giới hạn trách nhiệm liên quan.
Khách hàng cần kê khai đúng giá trị và mục đích sử dụng xe. Việc khai báo sai thông tin có thể ảnh hưởng đến quá trình xác định phạm vi, mức phí và quyền lợi khi phát sinh tổn thất.
Quyền lợi tai nạn lái xe và người ngồi trên xe
Nếu lái xe, phụ xe hoặc người được chở trên xe bị tai nạn thuộc phạm vi, chúng tôi xem xét quyền lợi theo:
- Số tiền bảo hiểm đã đăng ký.
- Số người được bảo hiểm.
- Mức độ thương tật.
- Hậu quả của tai nạn.
- Bảng tỷ lệ trả tiền bảo hiểm.
- Điều kiện và trường hợp loại trừ.
Trường hợp tử vong hoặc thương tật toàn bộ vĩnh viễn được xem xét theo số tiền bảo hiểm và quy định áp dụng. Trường hợp thương tật bộ phận được xác định theo tỷ lệ tương ứng.
Khách hàng cần phân biệt sản phẩm này với bảo hiểm chăm sóc sức khỏe. Bảo hiểm tai nạn người ngồi trên xe chỉ xem xét hậu quả do tai nạn thuộc phạm vi, không phải mọi trường hợp ốm đau hoặc điều trị y tế.
Quyền lợi theo điều khoản bổ sung
Các quyền lợi bổ sung không tự động có trong mọi hợp đồng bảo hiểm vật chất ô tô. Khách hàng cần kiểm tra chính xác điều khoản nào đã được lựa chọn và thể hiện trên hợp đồng hoặc giấy chứng nhận.
Khi tìm hiểu quyền lợi, nên làm rõ:
- Rủi ro nào được bảo hiểm.
- Phạm vi bảo hiểm chính.
- Điều khoản mở rộng đã tham gia.
- Giá trị và số tiền bảo hiểm.
- Mức trách nhiệm cho mỗi người hoặc mỗi vụ.
- Mức khấu trừ.
- Cách xác định tổn thất bộ phận và toàn bộ.
- Điều kiện sửa chữa, thay thế phụ tùng.
- Những trường hợp không thuộc trách nhiệm bảo hiểm.
- Nghĩa vụ của chủ xe khi xảy ra tai nạn.
Một vụ tai nạn có thể đồng thời phát sinh nhiều nhóm thiệt hại. Ví dụ, ô tô va chạm với một phương tiện khác, khiến cả hai xe hư hỏng và người ngồi trên xe bị thương. Khi đó:
| Thiệt hại phát sinh | Sản phẩm được xem xét |
| Xe của bên thứ ba bị hư hỏng | Bảo hiểm TNDS bắt buộc |
| Người thuộc bên thứ ba bị thương | Bảo hiểm TNDS bắt buộc |
| Chính chiếc xe tham gia bảo hiểm bị hư hỏng | Bảo hiểm vật chất ô tô |
| Lái xe hoặc người ngồi trên xe bị thương | Bảo hiểm tai nạn người ngồi trên xe |
Việc tham gia đầy đủ các sản phẩm phù hợp giúp chủ xe có phương án bảo vệ toàn diện hơn. Nếu chỉ có bảo hiểm TNDS bắt buộc, chủ xe vẫn có thể phải tự thanh toán chi phí sửa xe của mình và tổn thất của người ngồi trên xe nếu không có quyền lợi bổ sung tương ứng.
Cách tham gia bảo hiểm Xe cơ giới PJICO
Cách tham gia bảo hiểm Xe cơ giới PJICO được thực hiện bằng việc khách hàng để lại thông tin để nhân viên tư vấn chủ động liên hệ. Tùy loại sản phẩm, khách hàng được hướng dẫn cung cấp thông tin xe, giấy tờ và hình ảnh cần thiết trước khi cấp bảo hiểm.
Đối với TNDS bắt buộc, thông tin cơ bản về chủ xe, phương tiện và mục đích sử dụng là cơ sở xác định mức phí. Đối với bảo hiểm vật chất, chúng tôi cần xem xét thêm giá trị xe, tình trạng thực tế, lịch sử bảo hiểm và phạm vi khách hàng muốn tham gia.
Các bước đăng ký bảo hiểm
Bước 1: Để lại thông tin liên hệ
Khách hàng cung cấp họ tên, số điện thoại và nhu cầu bảo hiểm.
Bước 2: Nhân viên tư vấn chủ động liên hệ
Sau khi tiếp nhận thông tin, nhân viên tư vấn sẽ liên hệ để xác định:
- Loại và mục đích sử dụng xe.
- Sản phẩm bảo hiểm khách hàng cần tham gia.
- Thời hạn bảo hiểm hiện tại.
- Giá trị xe nếu mua bảo hiểm vật chất.
- Số người và số tiền bảo hiểm nếu mua tai nạn người ngồi trên xe.
- Các quyền lợi bổ sung khách hàng quan tâm.
Trên cơ sở đó, khách hàng được giải thích về phạm vi, mức trách nhiệm, trường hợp loại trừ, mức khấu trừ và chi phí dự kiến.
Bước 3: Lựa chọn phương án bảo hiểm
Khách hàng xem xét phương án được tư vấn và lựa chọn sản phẩm phù hợp. Với bảo hiểm vật chất, khách hàng không nên chỉ so sánh mức phí mà cần kiểm tra cả giá trị xe, điều khoản bổ sung, mức khấu trừ và điều kiện sửa chữa.
Bước 4: Cung cấp hồ sơ và hình ảnh
Tùy sản phẩm, khách hàng được hướng dẫn bổ sung giấy đăng ký xe, giấy tờ của chủ xe và hình ảnh phương tiện. Đối với xe tham gia bảo hiểm vật chất, việc kiểm tra tình trạng trước khi cấp bảo hiểm có thể được yêu cầu.
Bước 5: Cấp hợp đồng hoặc giấy chứng nhận điện tử
Sau khi thông tin được xác nhận và thủ tục hoàn tất, hợp đồng hoặc giấy chứng nhận bảo hiểm điện tử được cấp cho khách hàng. Khách hàng cần kiểm tra biển số, loại xe, chủ xe, thời hạn và các quyền lợi được ghi nhận.
Bước 6: Hỗ trợ trong suốt thời hạn bảo hiểm
Nhân viên tư vấn tiếp tục đồng hành trong thời gian hợp đồng có hiệu lực, hỗ trợ:
- Kiểm tra và điều chỉnh thông tin.
- Giải thích quyền lợi.
- Hướng dẫn xử lý khi xảy ra tai nạn.
- Tiếp nhận nhu cầu tái tục.
- Hỗ trợ chuẩn bị hồ sơ yêu cầu bồi thường.
Khi xảy ra tai nạn, khách hàng nên thông báo sớm, thực hiện các biện pháp cứu chữa người bị nạn và hạn chế tổn thất. Không nên tự ý sửa chữa xe hoặc thỏa thuận toàn bộ trách nhiệm với bên liên quan trước khi trao đổi với nhân viên phụ trách, trừ trường hợp cần thiết để bảo đảm an toàn.
Thông tin cần chuẩn bị khi mua bảo hiểm Xe cơ giới PJICO
Để quá trình tư vấn và cấp bảo hiểm thuận lợi, khách hàng nên chuẩn bị:
- Họ tên hoặc tên tổ chức sở hữu xe.
- Số điện thoại và địa chỉ liên hệ.
- Biển kiểm soát.
- Số khung và số máy.
- Nhãn hiệu, dòng xe và năm sản xuất.
- Số chỗ ngồi hoặc trọng tải.
- Mục đích sử dụng xe.
- Giá trị xe đối với bảo hiểm vật chất.
- Thời hạn bảo hiểm hiện tại.
- Phạm vi và quyền lợi muốn tham gia.
- Hình ảnh tổng thể và chi tiết xe theo hướng dẫn.
- Thông tin tổn thất hoặc lịch sử bảo hiểm nếu được yêu cầu.
Đối với xe mới chưa có biển số, khách hàng nên cung cấp số khung, số máy, hóa đơn hoặc tài liệu liên quan. Khi xe được cấp biển số, cần liên hệ để cập nhật thông tin theo hướng dẫn.
Đối với xe tái tục, nên để lại thông tin trước khi hợp đồng cũ hết hiệu lực. Việc tái tục đúng thời điểm giúp hạn chế khoảng trống bảo hiểm và thuận lợi hơn khi kiểm tra tình trạng phương tiện.
Nếu chưa xác định sản phẩm bảo hiểm Xe cơ giới PJICO nào phù hợp, khách hàng chỉ cần để lại thông tin liên hệ. Nhân viên tư vấn sẽ chủ động liên hệ, giải thích quyền lợi, báo phí, hướng dẫn cấp hợp đồng hoặc giấy chứng nhận điện tử và tiếp tục hỗ trợ trong suốt thời hạn bảo hiểm.