Bảo hiểm PJICO cung cấp các giải pháp bảo hiểm phi nhân thọ dành cho cá nhân, gia đình và doanh nghiệp trước những rủi ro về con người, phương tiện, tài sản và hoạt động kinh doanh. Khách hàng cần xác định đúng nhu cầu để lựa chọn sản phẩm và phạm vi bảo hiểm phù hợp.
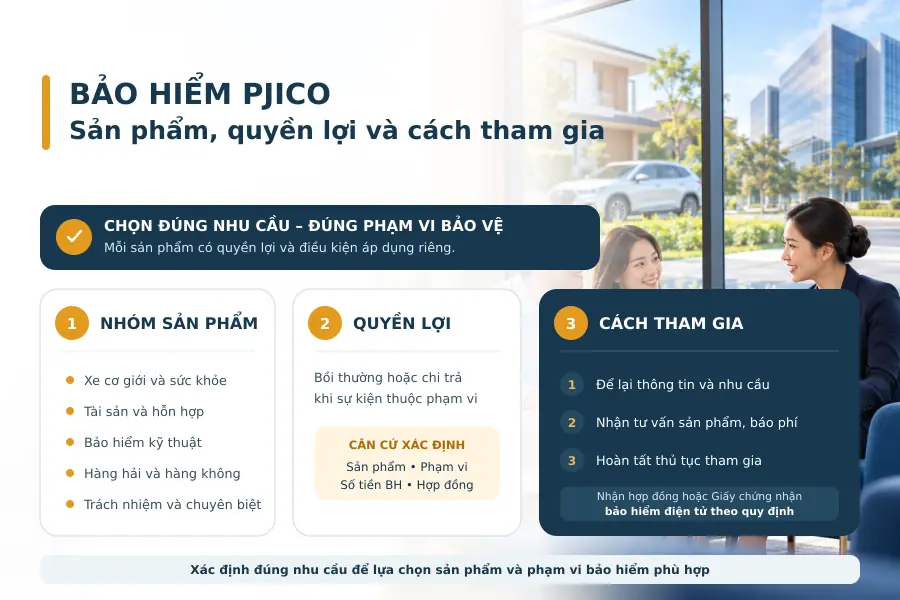
Sản phẩm bảo hiểm PJICO được triển khai theo nhiều nhóm, gồm bảo hiểm xe cơ giới, sức khỏe, tài sản và hỗn hợp, kỹ thuật, hàng hải, hàng không cùng các sản phẩm trách nhiệm và bảo hiểm chuyên biệt khác.
Quyền lợi bảo hiểm PJICO được xác định theo từng sản phẩm, phạm vi, số tiền bảo hiểm và điều kiện hợp đồng. Khi xảy ra sự kiện thuộc phạm vi, PJICO xem xét bồi thường hoặc chi trả theo quy tắc và phương án khách hàng đã tham gia.
Cách tham gia bảo hiểm PJICO bắt đầu bằng việc khách hàng để lại thông tin liên hệ và nhu cầu cần bảo vệ. Nhân viên tư vấn sẽ chủ động liên hệ, giới thiệu sản phẩm, báo phí và hướng dẫn hoàn tất thủ tục cấp hợp đồng hoặc giấy chứng nhận điện tử.
Bảo hiểm PJICO
Bảo hiểm PJICO là hệ thống sản phẩm bảo hiểm phi nhân thọ do Tổng Công ty Cổ phần Bảo hiểm Petrolimex triển khai cho cá nhân, gia đình, tổ chức và doanh nghiệp. Mỗi sản phẩm được thiết kế để bảo vệ một nhóm đối tượng và rủi ro cụ thể, không phải một gói bảo hiểm chung áp dụng cho mọi trường hợp.
Tùy nhu cầu, khách hàng có thể tham gia bảo hiểm cho:
- Sức khỏe và tai nạn con người.
- Ô tô, mô tô và xe gắn máy.
- Nhà ở, tài sản và hàng hóa.
- Công trình xây dựng, lắp đặt.
- Máy móc và thiết bị.
- Tàu thuyền và thuyền viên.
- Hàng hóa trong quá trình vận chuyển.
- Trách nhiệm pháp lý với khách hàng hoặc bên thứ ba.
- Những rủi ro khác trong hoạt động sản xuất, kinh doanh.
Đối tượng khách hàng của PJICO gồm:
- Cá nhân có nhu cầu bảo vệ sức khỏe, tài sản hoặc phương tiện.
- Gia đình muốn tham gia bảo hiểm sức khỏe, tai nạn hoặc nhà ở.
- Chủ ô tô, mô tô và xe gắn máy.
- Hộ kinh doanh và cơ sở sản xuất.
- Doanh nghiệp sử dụng lao động.
- Chủ đầu tư và nhà thầu.
- Doanh nghiệp xuất nhập khẩu, vận tải và logistics.
- Chủ tàu và đơn vị khai thác tàu.
- Cá nhân, tổ chức cung cấp dịch vụ chuyên môn.
- Các doanh nghiệp có nguy cơ phát sinh trách nhiệm với bên thứ ba.
Khách hàng cần xác định rõ mình muốn bảo vệ đối tượng nào và trước rủi ro gì. Ví dụ, cùng là nhu cầu liên quan đến ô tô nhưng có thể cần ba sản phẩm khác nhau:
- Bảo hiểm TNDS bắt buộc bảo vệ trách nhiệm của chủ xe với bên thứ ba.
- Bảo hiểm vật chất bảo vệ chính chiếc xe.
- Bảo hiểm tai nạn người ngồi trên xe bảo vệ lái xe, phụ xe và người được chở trên xe.
Tương tự, một doanh nghiệp xây dựng có thể cần bảo hiểm công trình, bảo hiểm máy móc, bảo hiểm tai nạn con người và bảo hiểm trách nhiệm với bên thứ ba. Việc xác định đúng đối tượng giúp tránh mua thiếu quyền lợi hoặc nhầm lẫn giữa các sản phẩm.
Bảo hiểm PJICO gồm cả sản phẩm bắt buộc và tự nguyện. Một số loại bảo hiểm được tham gia để thực hiện nghĩa vụ theo quy định; các sản phẩm còn lại được lựa chọn theo nhu cầu quản trị rủi ro của khách hàng.
Trước khi tham gia, khách hàng nên làm rõ:
- Đối tượng cần bảo hiểm.
- Rủi ro cần được bảo vệ.
- Số tiền bảo hiểm hoặc giới hạn trách nhiệm.
- Thời hạn bảo hiểm.
- Phạm vi lãnh thổ.
- Mức khấu trừ hoặc đồng chi trả nếu có.
- Các điều khoản bổ sung.
- Những trường hợp không thuộc trách nhiệm bảo hiểm.
Các sản phẩm bảo hiểm PJICO
Các sản phẩm bảo hiểm PJICO được phân thành nhiều nhóm theo đối tượng và tính chất rủi ro. Khách hàng có thể lựa chọn một sản phẩm riêng lẻ hoặc kết hợp nhiều sản phẩm để xây dựng phương án bảo vệ phù hợp hơn.
Danh mục sản phẩm dành cho cá nhân và doanh nghiệp
Bảo hiểm xe cơ giới
Nhóm bảo hiểm xe cơ giới có thể gồm:
- Bảo hiểm TNDS bắt buộc của chủ xe cơ giới.
- Bảo hiểm vật chất xe ô tô.
- Bảo hiểm tai nạn lái xe, phụ xe và người ngồi trên xe.
- Bảo hiểm dành cho người điều khiển và người ngồi trên mô tô, xe gắn máy.
- Các quyền lợi và điều khoản bổ sung theo từng phương án.
Nhóm sản phẩm này phù hợp với chủ xe cá nhân, doanh nghiệp sở hữu phương tiện và đơn vị kinh doanh vận tải.
Bảo hiểm sức khỏe và con người
Nhóm bảo hiểm sức khỏe có thể gồm:
- Bảo hiểm tai nạn con người 24/24.
- Bảo hiểm bệnh hiểm nghèo.
- Bảo hiểm bệnh ung thư.
- Bảo hiểm chăm sóc sức khỏe.
- Bảo hiểm sức khỏe gia đình.
- Bảo hiểm học sinh, sinh viên.
- Bảo hiểm du lịch trong nước và quốc tế.
- Bảo hiểm kết hợp con người.
- Bảo hiểm bồi thường người lao động.
Mỗi sản phẩm có đối tượng, độ tuổi, phạm vi và cách chi trả riêng. Khách hàng cần phân biệt bảo hiểm tai nạn với bảo hiểm sức khỏe, bệnh tật hoặc bệnh hiểm nghèo.
Bảo hiểm tài sản và hỗn hợp
Nhóm sản phẩm này bảo vệ nhà ở, công trình, hàng hóa và các tài sản khác trước những rủi ro thuộc phạm vi. Sản phẩm có thể gồm:
- Bảo hiểm nhà tư nhân.
- Bảo hiểm cháy, nổ.
- Bảo hiểm hỏa hoạn và các rủi ro đặc biệt.
- Bảo hiểm mọi rủi ro tài sản.
- Bảo hiểm gián đoạn kinh doanh.
- Các sản phẩm tài sản và hỗn hợp khác.
Do mỗi tài sản có giá trị và mức độ rủi ro khác nhau, phí và phạm vi cần được xem xét theo từng trường hợp.
Bảo hiểm kỹ thuật
Bảo hiểm kỹ thuật phù hợp với chủ đầu tư, nhà thầu, nhà máy và doanh nghiệp sử dụng máy móc. Các sản phẩm có thể gồm:
- Bảo hiểm mọi rủi ro xây dựng.
- Bảo hiểm mọi rủi ro lắp đặt.
- Bảo hiểm máy móc thiết bị.
- Bảo hiểm đổ vỡ máy móc.
- Những sản phẩm kỹ thuật khác.
Khi tham gia, khách hàng cần cung cấp thông tin về loại công trình, giá trị, thời hạn thi công, máy móc, địa điểm sử dụng và phạm vi trách nhiệm mong muốn.
Bảo hiểm hàng hải
Nhóm hàng hải có thể gồm:
- Bảo hiểm thân tàu.
- Bảo hiểm tai nạn thuyền viên.
- Bảo hiểm hàng hóa trong quá trình vận chuyển.
- Các sản phẩm liên quan đến trách nhiệm và hoạt động hàng hải.
Bảo hiểm hàng hóa có thể áp dụng cho vận chuyển bằng đường thủy, đường bộ, đường sắt, đường hàng không hoặc vận tải đa phương thức tùy phương án.
Bảo hiểm hàng không
Bảo hiểm hàng không được thiết kế cho những đối tượng và rủi ro liên quan đến hoạt động hàng không. Do tính chất chuyên biệt, phạm vi và mức phí cần được xem xét theo thông tin cụ thể.
Bảo hiểm trách nhiệm
Nhóm sản phẩm trách nhiệm bảo vệ cá nhân, tổ chức trước trách nhiệm pháp lý phải bồi thường cho khách hàng hoặc bên thứ ba. Các sản phẩm có thể gồm:
- Bảo hiểm trách nhiệm sản phẩm.
- Bảo hiểm trách nhiệm nghề nghiệp.
- Bảo hiểm trách nhiệm công cộng.
- Bảo hiểm trách nhiệm của chủ sử dụng lao động.
- Các sản phẩm trách nhiệm chuyên biệt khác.
Khách hàng cần xác định rõ hoạt động, đối tượng có thể yêu cầu bồi thường, thị trường kinh doanh và giới hạn trách nhiệm mong muốn.
Có thể phân loại nhu cầu như sau:
| Nhóm sản phẩm | Đối tượng được bảo vệ | Khách hàng phù hợp |
| Xe cơ giới | Xe, người ngồi trên xe và trách nhiệm của chủ xe | Chủ xe, doanh nghiệp vận tải |
| Sức khỏe | Sức khỏe, tính mạng và tai nạn con người | Cá nhân, gia đình, doanh nghiệp |
| Tài sản | Nhà ở, công trình, hàng hóa và tài sản | Hộ gia đình, cơ sở kinh doanh |
| Kỹ thuật | Công trình, máy móc và hoạt động lắp đặt | Chủ đầu tư, nhà thầu, nhà máy |
| Hàng hải | Tàu, thuyền viên và hàng hóa vận chuyển | Chủ tàu, doanh nghiệp xuất nhập khẩu |
| Trách nhiệm | Trách nhiệm pháp lý với khách hàng hoặc bên thứ ba | Cá nhân hành nghề, doanh nghiệp |
Khách hàng không nên lựa chọn chỉ dựa vào tên sản phẩm. Trước khi tham gia cần làm rõ đối tượng, phạm vi, quyền lợi và điều kiện áp dụng thực tế.
Quyền lợi bảo hiểm PJICO
Quyền lợi bảo hiểm PJICO được xác định theo hợp đồng hoặc giấy chứng nhận của từng sản phẩm. Không có một quyền lợi chung áp dụng giống nhau cho bảo hiểm xe, sức khỏe, tài sản, kỹ thuật và trách nhiệm.
Khi xảy ra sự kiện, quyền lợi được xem xét dựa trên:
- Hợp đồng có hiệu lực tại thời điểm xảy ra sự kiện.
- Đối tượng bị thiệt hại đã được bảo hiểm.
- Nguyên nhân thuộc phạm vi.
- Thiệt hại thực tế hoặc hậu quả phát sinh.
- Số tiền bảo hiểm hoặc giới hạn trách nhiệm.
- Điều khoản bổ sung.
- Mức khấu trừ hoặc đồng chi trả.
- Các trường hợp loại trừ.
- Nghĩa vụ thông báo và hồ sơ yêu cầu bồi thường.
Quyền lợi được xác định theo từng sản phẩm
Đối với bảo hiểm con người
Quyền lợi có thể gồm:
- Chi trả khi tử vong hoặc thương tật do tai nạn.
- Hỗ trợ chi phí khám chữa bệnh theo phạm vi.
- Quyền lợi nội trú, ngoại trú hoặc phẫu thuật.
- Chi trả khi mắc bệnh hiểm nghèo thuộc danh mục.
- Các quyền lợi sức khỏe khác theo sản phẩm.
Số tiền thực tế phụ thuộc vào số tiền bảo hiểm, hạn mức, bảng tỷ lệ trả tiền và điều kiện hợp đồng.
Đối với bảo hiểm xe cơ giới
Quyền lợi có thể gồm:
- Bồi thường trách nhiệm của chủ xe với bên thứ ba.
- Bồi thường thiệt hại vật chất của xe.
- Chi trả tai nạn đối với lái xe và người ngồi trên xe.
- Hoàn trả chi phí cứu hộ hoặc hạn chế tổn thất theo điều kiện hợp đồng.
Mỗi quyền lợi thuộc một sản phẩm riêng. Bảo hiểm TNDS không tự động chi trả chi phí sửa chính chiếc xe và bảo hiểm vật chất không thay thế trách nhiệm bắt buộc.
Đối với bảo hiểm tài sản và kỹ thuật
Quyền lợi có thể gồm:
- Chi phí sửa chữa hoặc thay thế tài sản bị hư hỏng.
- Bồi thường tổn thất toàn bộ.
- Chi phí cần thiết để ngăn ngừa, hạn chế thiệt hại.
- Quyền lợi đối với công trình, máy móc và thiết bị.
- Bồi thường gián đoạn kinh doanh nếu đã tham gia phạm vi tương ứng.
Giá trị tài sản và số tiền bảo hiểm cần được xác định phù hợp. Khai báo thấp hơn giá trị thực tế có thể ảnh hưởng đến quyền lợi khi xảy ra tổn thất.
Đối với bảo hiểm hàng hóa và hàng hải
Quyền lợi có thể gồm:
- Bồi thường mất mát hoặc hư hỏng hàng hóa trong hành trình.
- Tổn thất đối với thân tàu.
- Tai nạn của thuyền viên.
- Chi phí hoặc trách nhiệm khác thuộc điều kiện hàng hải đã lựa chọn.
Phạm vi phụ thuộc vào hành trình, phương thức vận chuyển, loại hàng, loại tàu và điều khoản áp dụng.
Đối với bảo hiểm trách nhiệm
Quyền lợi tập trung vào trách nhiệm pháp lý của người được bảo hiểm đối với khách hàng hoặc bên thứ ba. Số tiền được xem xét trong giới hạn trách nhiệm đã thỏa thuận.
Khách hàng cần phân biệt:
- Số tiền bảo hiểm: giới hạn quyền lợi đối với đối tượng được bảo hiểm.
- Giới hạn trách nhiệm: mức tối đa bảo hiểm có thể chi trả cho trách nhiệm pháp lý.
- Mức khấu trừ: phần thiệt hại khách hàng tự chịu.
- Phí bảo hiểm: khoản tiền khách hàng đóng để tham gia.
- Số tiền bồi thường: khoản được xác định sau khi xem xét sự kiện và hồ sơ.
Không phải mọi thiệt hại đều được bảo hiểm chi trả. Các trường hợp không thuộc trách nhiệm có thể liên quan đến hành vi cố ý, rủi ro bị loại trừ, tổn thất có sẵn, khai báo không chính xác hoặc sự kiện xảy ra ngoài thời hạn và phạm vi hợp đồng.
Cách tham gia bảo hiểm PJICO
Cách tham gia bảo hiểm PJICO được thực hiện theo từng sản phẩm nhưng đều bắt đầu từ việc xác định đúng đối tượng và nhu cầu cần bảo vệ. Khách hàng không cần tự lựa chọn khi chưa hiểu rõ sản phẩm mà chỉ cần để lại thông tin để được hướng dẫn.
Các bước đăng ký bảo hiểm
Bước 1: Để lại thông tin liên hệ
Khách hàng cung cấp họ tên, số điện thoại và nhu cầu bảo hiểm. Với khách hàng doanh nghiệp, có thể cung cấp thêm tên đơn vị và người phụ trách hồ sơ.
Bước 2: Nhân viên tư vấn chủ động liên hệ
Nhân viên tư vấn tìm hiểu:
- Đối tượng cần bảo hiểm.
- Rủi ro khách hàng quan tâm.
- Số tiền hoặc giới hạn bảo hiểm mong muốn.
- Thời hạn tham gia.
- Thông tin thực tế liên quan đến sản phẩm.
Trên cơ sở đó, nhân viên xác định sản phẩm phù hợp và hướng dẫn khách hàng chuẩn bị hồ sơ.
Bước 3: Tư vấn phương án và báo phí
Khách hàng được giải thích về:
- Phạm vi bảo hiểm.
- Quyền lợi.
- Số tiền bảo hiểm.
- Giới hạn trách nhiệm.
- Mức khấu trừ hoặc đồng chi trả.
- Điều khoản bổ sung.
- Trường hợp loại trừ.
- Mức phí dự kiến.
Đối với những sản phẩm như bảo hiểm xe bắt buộc, phí có thể được xác định theo biểu phí. Với bảo hiểm tài sản, kỹ thuật, trách nhiệm hoặc hàng hóa, mức phí cần được xem xét theo thông tin thực tế.
Bước 4: Hoàn thiện hồ sơ
Tùy sản phẩm, khách hàng được hướng dẫn cung cấp giấy tờ cá nhân, thông tin phương tiện, danh sách người tham gia, hồ sơ tài sản, bản vẽ công trình hoặc các tài liệu liên quan.
Bước 5: Xác nhận và thanh toán
Khách hàng kiểm tra phương án, quyền lợi, mức phí và thời hạn trước khi xác nhận. Sau đó, khách hàng thực hiện thanh toán theo hướng dẫn.
Bước 6: Cấp hợp đồng hoặc giấy chứng nhận điện tử
Sau khi hoàn tất thủ tục, hợp đồng hoặc giấy chứng nhận bảo hiểm điện tử được cấp. Khách hàng cần kiểm tra kỹ thông tin và liên hệ ngay nếu phát hiện sai lệch.
Bước 7: Hỗ trợ trong thời hạn bảo hiểm
Nhân viên tư vấn tiếp tục hỗ trợ:
- Giải thích quyền lợi.
- Điều chỉnh thông tin.
- Bổ sung đối tượng bảo hiểm.
- Hướng dẫn xử lý khi xảy ra sự kiện.
- Chuẩn bị hồ sơ bồi thường.
- Theo dõi tái tục.
Thông tin cần chuẩn bị khi mua bảo hiểm PJICO
Thông tin cần cung cấp phụ thuộc vào từng sản phẩm:
| Nhu cầu bảo hiểm | Thông tin cần chuẩn bị |
| Bảo hiểm con người | Họ tên, ngày sinh, giấy tờ cá nhân, nghề nghiệp, quyền lợi mong muốn |
| Bảo hiểm xe | Chủ xe, biển số, số khung, số máy, loại xe, mục đích sử dụng |
| Bảo hiểm tài sản | Loại tài sản, địa điểm, giá trị và biện pháp phòng ngừa rủi ro |
| Bảo hiểm kỹ thuật | Công trình hoặc máy móc, giá trị, thời hạn và điều kiện vận hành |
| Bảo hiểm hàng hóa | Loại hàng, giá trị, hành trình và phương thức vận chuyển |
| Bảo hiểm trách nhiệm | Hoạt động kinh doanh, doanh thu, thị trường và giới hạn trách nhiệm |
| Bảo hiểm hàng hải | Loại tàu, hoạt động khai thác, thuyền viên hoặc hành trình |
Ngoài ra, khách hàng nên chuẩn bị:
- Số điện thoại và địa chỉ liên hệ.
- Thời hạn bảo hiểm mong muốn.
- Hợp đồng hoặc giấy chứng nhận cũ nếu tái tục.
- Lịch sử tổn thất nếu được yêu cầu.
- Các quyền lợi hoặc điều khoản cần bổ sung.
- Yêu cầu của ngân hàng, đối tác hoặc chủ đầu tư nếu có.
Việc cung cấp thông tin đầy đủ và chính xác giúp quá trình tư vấn, báo phí và cấp bảo hiểm nhanh hơn. Đồng thời, đây cũng là cơ sở để hạn chế sai lệch khi giải quyết quyền lợi.
Nếu chưa xác định sản phẩm bảo hiểm PJICO nào phù hợp, khách hàng chỉ cần để lại thông tin liên hệ và nhu cầu cần bảo vệ. Nhân viên tư vấn sẽ chủ động liên hệ, giải thích quyền lợi, báo phí, hướng dẫn cấp hợp đồng hoặc giấy chứng nhận điện tử và tiếp tục hỗ trợ trong suốt thời hạn bảo hiểm.