Bảo hiểm trách nhiệm nghề nghiệp PJICO bảo vệ tổ chức, cá nhân hành nghề chuyên môn trước trách nhiệm pháp lý phải bồi thường cho khách hàng do lỗi hoặc sơ suất nghề nghiệp. PJICO hiện cung cấp các chương trình dành cho nhiều nhóm như,, kiến trúc sư, kỹ sư, luật sư, công chứng, khám chữa bệnh, bảo vệ, vệ sỹ, thành viên HĐQT và BGĐ và bảo hiểm trách nhiệm khác.
Phạm vi bảo hiểm tập trung vào trách nhiệm pháp lý phát sinh từ lỗi, sơ suất trong quá trình thực hiện công việc chuyên môn. Phạm vi cụ thể cần căn cứ chương trình, hoạt động được khai báo và các điều kiện ghi trong Hợp đồng/GCN bảo hiểm.
Quyền lợi bảo hiểm được xác định theo trách nhiệm pháp lý thuộc phạm vi mà tổ chức hoặc cá nhân phải bồi thường cho khách hàng. Hạn mức trách nhiệm và các điều kiện áp dụng cần được xác định trong phương án bảo hiểm cụ thể, không có một mức chi trả chung cho tất cả ngành nghề.
Để tham gia bảo hiểm trách nhiệm nghề nghiệp PJICO, khách hàng cần cung cấp thông tin về nghề nghiệp, phạm vi dịch vụ, quy mô hoạt động, đối tượng khách hàng và nhu cầu về hạn mức trách nhiệm. Nhân viên tư vấn sẽ làm rõ rủi ro, hỗ trợ xây dựng phương án, báo phí và hoàn thiện thủ tục cấp Hợp đồng/GCN.
Bảo hiểm trách nhiệm nghề nghiệp PJICO là gì?
Bảo hiểm trách nhiệm nghề nghiệp PJICO là loại bảo hiểm dành cho tổ chức hoặc cá nhân cung cấp dịch vụ chuyên môn, giúp bảo vệ trước trách nhiệm pháp lý phát sinh do lỗi hoặc sơ suất nghề nghiệp gây thiệt hại cho khách hàng.
Khác với bảo hiểm tài sản tập trung vào thiệt hại vật chất của nhà xưởng, máy móc hoặc hàng hóa, bảo hiểm trách nhiệm nghề nghiệp tập trung vào trách nhiệm phát sinh từ việc thực hiện dịch vụ chuyên môn.
Ví dụ, kiến trúc sư hoặc kỹ sư tư vấn có thể đối mặt với khiếu nại liên quan đến sai sót chuyên môn trong quá trình thực hiện dịch vụ; luật sư, công chứng viên có rủi ro trách nhiệm gắn với hoạt động nghiệp vụ; còn cơ sở khám chữa bệnh có thể phát sinh khiếu nại liên quan đến việc cung cấp dịch vụ y tế.
Điểm chung là khách hàng sử dụng kiến thức, kinh nghiệm hoặc dịch vụ chuyên môn của tổ chức/cá nhân. Nếu lỗi hoặc sơ suất trong quá trình cung cấp dịch vụ làm phát sinh trách nhiệm pháp lý, bảo hiểm trách nhiệm nghề nghiệp có thể được xem xét theo phạm vi đã thỏa thuận.
PJICO cung cấp bảo hiểm trách nhiệm nghề nghiệp cho nhiều nhóm hoạt động chuyên môn, nhưng điều kiện và phạm vi cần được xây dựng riêng theo đặc điểm của từng nghề.
Các chương trình đang được PJICO giới thiệu gồm:
| Nhóm bảo hiểm trách nhiệm nghề nghiệp | Đối tượng/hoạt động điển hình |
| Khám bệnh, chữa bệnh | Cơ sở và hoạt động chuyên môn y tế theo phương án bảo hiểm |
| Luật sư, công chứng | Hoạt động cung cấp dịch vụ pháp lý, công chứng |
| Kiến trúc sư, kỹ sư tư vấn | Hoạt động thiết kế, tư vấn và dịch vụ chuyên môn liên quan |
| Bảo vệ, vệ sĩ | Hoạt động cung cấp dịch vụ bảo vệ, vệ sĩ |
| Thành viên HĐQT và Ban Giám đốc | Trách nhiệm liên quan đến chức danh quản lý theo sản phẩm tương ứng |
| Nhóm nghề nghiệp khác | Xem xét theo đặc điểm nghề nghiệp và phương án cụ thể |
PJICO cũng nêu kế toán, kiểm toán trong nhóm tổ chức, cá nhân hành nghề chuyên môn có nhu cầu bảo hiểm trách nhiệm nghề nghiệp.
Việc một ngành nghề xuất hiện trong nhóm trên không có nghĩa tất cả hoạt động của ngành đó đều mặc nhiên được bảo hiểm. Khi xây dựng phương án cần xác định cụ thể dịch vụ nào được cung cấp, ai là khách hàng, phạm vi địa lý, doanh thu hoặc quy mô hoạt động và mức trách nhiệm cần bảo vệ.
Phạm vi bảo hiểm trách nhiệm nghề nghiệp PJICO gồm những gì?
Phạm vi cốt lõi của bảo hiểm trách nhiệm nghề nghiệp PJICO là trách nhiệm pháp lý mà tổ chức hoặc cá nhân phải bồi thường cho khách hàng do lỗi hoặc sơ suất phát sinh trong quá trình thực hiện công việc chuyên môn.
Khái niệm “lỗi hoặc sơ suất nghề nghiệp” cần được hiểu trong mối quan hệ với loại dịch vụ đã khai báo. Cùng một tình huống có thể được đánh giá khác nhau giữa kiến trúc sư, bác sĩ, luật sư hoặc đơn vị kiểm toán do tính chất trách nhiệm của từng nghề không giống nhau.
Khi phát sinh yêu cầu bồi thường, thường cần làm rõ các yếu tố chính:
- Người được bảo hiểm có thực hiện dịch vụ chuyên môn đã khai báo hay không.
- Khiếu nại có liên quan trực tiếp đến lỗi hoặc sơ suất trong công việc chuyên môn hay không.
- Tổ chức hoặc cá nhân có phát sinh trách nhiệm pháp lý phải bồi thường hay không.
- Sự kiện và khiếu nại có đáp ứng điều kiện về thời gian của hợp đồng hay không.
- Địa điểm, khách hàng hoặc hoạt động có nằm trong phạm vi đã thỏa thuận không.
- Có điều khoản loại trừ hoặc giới hạn trách nhiệm nào áp dụng hay không.
Vì vậy, việc khách hàng khiếu nại chưa đồng nghĩa PJICO mặc nhiên phải bồi thường. Trách nhiệm bảo hiểm cần được xác định từ bản chất sự việc, hoạt động chuyên môn đã bảo hiểm và các điều khoản của Hợp đồng/GCN.
Lỗi và sơ suất nghề nghiệp được xem xét như thế nào?
Lỗi hoặc sơ suất phải gắn với quá trình cung cấp dịch vụ chuyên môn và làm phát sinh trách nhiệm pháp lý đối với khách hàng mới là cơ sở để xem xét bảo hiểm.
Chẳng hạn, với kiến trúc sư hoặc kỹ sư tư vấn, rủi ro nghề nghiệp gắn với công việc tư vấn, khảo sát hoặc thiết kế cần được xem xét theo chương trình tương ứng. Trong lĩnh vực xây dựng, PJICO hiện cũng đề cập riêng bảo hiểm trách nhiệm nghề nghiệp tư vấn đầu tư xây dựng đối với hoạt động khảo sát, thiết kế công trình trong bối cảnh quy định bảo hiểm xây dựng năm 2026.
Với lĩnh vực khám chữa bệnh, rủi ro chuyên môn có thể phát sinh từ chẩn đoán, cung cấp thông tin, kê đơn hoặc các hoạt động chuyên môn y tế khác. Tuy nhiên, từng vụ việc vẫn cần được xem xét theo điều khoản của chương trình bảo hiểm áp dụng cho cơ sở hoặc người hành nghề cụ thể.
Do đặc điểm từng nghề khác nhau, không nên lấy phạm vi của bảo hiểm trách nhiệm nghề nghiệp bác sĩ để áp dụng cho luật sư, kiến trúc sư hoặc doanh nghiệp kiểm toán và ngược lại.
Những trường hợp nào cần kiểm tra riêng trước khi tham gia?
Các giới hạn và loại trừ của bảo hiểm trách nhiệm nghề nghiệp phụ thuộc vào chương trình cụ thể, không nên áp dụng một danh sách loại trừ chung cho mọi ngành nghề khi chưa có Quy tắc hoặc Hợp đồng tương ứng.
Trước khi xác nhận phương án, khách hàng nên kiểm tra rõ một số nội dung như ảnh dưới đây:
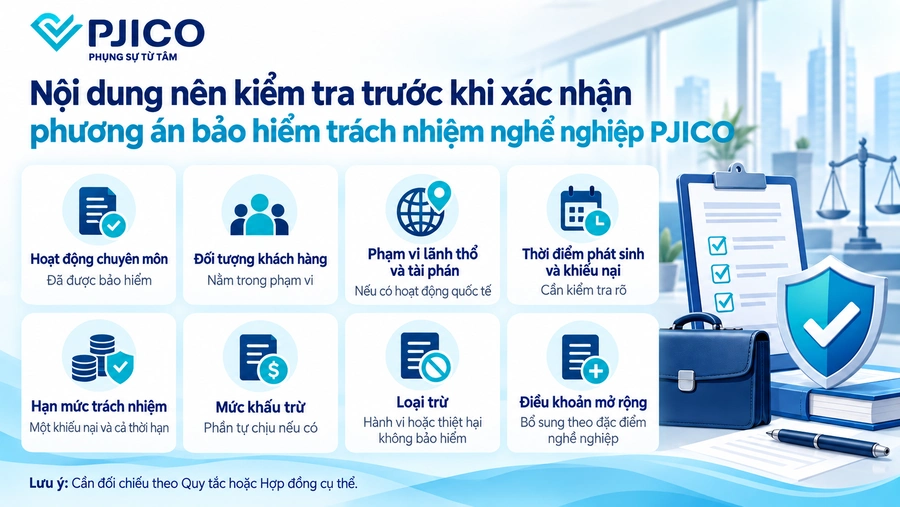
Cách kiểm tra này đặc biệt cần thiết với doanh nghiệp cung cấp nhiều dịch vụ.
Quyền lợi bảo hiểm trách nhiệm nghề nghiệp PJICO như thế nào?
Quyền lợi trọng tâm là bảo vệ tổ chức hoặc cá nhân trước khoản trách nhiệm pháp lý phải bồi thường cho khách hàng do lỗi, sơ suất chuyên môn thuộc phạm vi bảo hiểm. PJICO mô tả đây là bản chất chính của sản phẩm trách nhiệm nghề nghiệp.
Số tiền PJICO xem xét bồi thường không phải một khoản cố định cho mọi sự cố. Việc xác định trách nhiệm phụ thuộc vào thiệt hại thực tế, trách nhiệm pháp lý, hạn mức đã thỏa thuận và các điều kiện của hợp đồng.
Hạn mức trách nhiệm nên được xác định ra sao?
Hạn mức trách nhiệm cần được lựa chọn theo mức độ rủi ro của dịch vụ, quy mô hợp đồng với khách hàng và yêu cầu của đối tác; PJICO không công bố một hạn mức chung áp dụng cho mọi nghề nghiệp.
Khi xác định nhu cầu, tổ chức hoặc cá nhân nên xem xét:
- Giá trị các hợp đồng dịch vụ chuyên môn đang thực hiện.
- Quy mô và số lượng khách hàng.
- Mức thiệt hại có thể phát sinh nếu xảy ra sai sót.
- Yêu cầu bảo hiểm trong hợp đồng với chủ đầu tư hoặc đối tác.
- Thị trường và quốc gia nơi dịch vụ được cung cấp.
- Lịch sử khiếu nại trong các năm trước.
Nếu khách hàng chưa xác định được hạn mức, vẫn có thể cung cấp thông tin ban đầu để nhân viên tư vấn làm rõ nhu cầu trước khi xây dựng phương án.
Không nên hiểu hạn mức trách nhiệm là khoản tiền chắc chắn được nhận khi có khiếu nại. Đây là giới hạn cần đối chiếu khi PJICO xác định trách nhiệm bảo hiểm; khoản bồi thường thực tế còn phụ thuộc vào vụ việc và điều kiện hợp đồng.
Cách tham gia bảo hiểm trách nhiệm nghề nghiệp PJICO
Khách hàng có thể bắt đầu bằng việc cung cấp thông tin về nghề nghiệp và dịch vụ đang thực hiện; từ đó nhân viên tư vấn kiểm tra rủi ro, làm rõ nhu cầu và xây dựng phương án bảo hiểm.
Do rủi ro của bác sĩ, luật sư, kiến trúc sư hay kiểm toán viên khác nhau, bảo hiểm trách nhiệm nghề nghiệp không phù hợp với cách áp dụng một biểu phí duy nhất chỉ dựa vào tên sản phẩm.
Thông tin cần chuẩn bị để yêu cầu phương án
Những thông tin quan trọng gồm loại nghề nghiệp, phạm vi dịch vụ, quy mô hoạt động, doanh thu, khách hàng và hạn mức trách nhiệm mong muốn.
Ảnh dưới đây giúp chuẩn bị các dữ liệu cơ bản trước khi đăng ký:
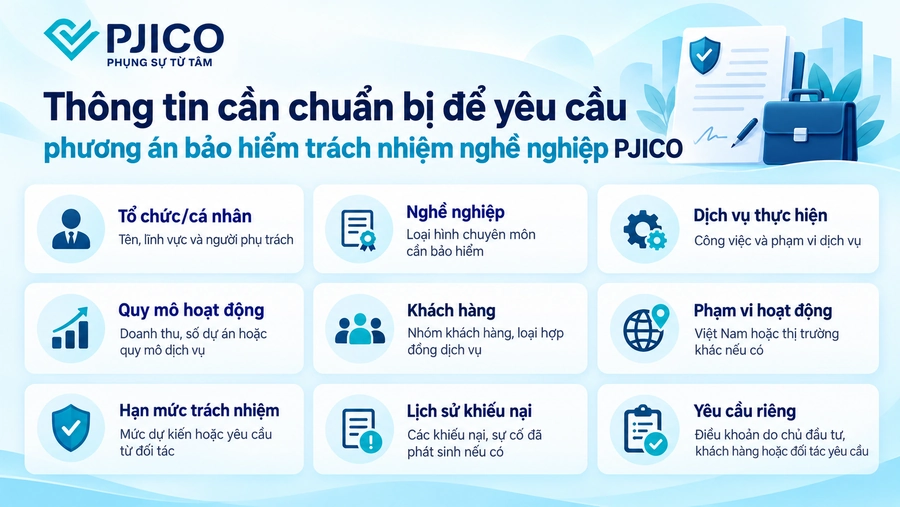
Sau khi tiếp nhận thông tin, quy trình có thể thực hiện theo hướng: khách hàng để lại nhu cầu → nhân viên tư vấn liên hệ và làm rõ nghề nghiệp, dịch vụ → bổ sung hồ sơ cần thiết → xây dựng phương án và báo phí → khách hàng kiểm tra, xác nhận → hỗ trợ hoàn thiện thủ tục cấp Hợp đồng/GCN.
Trước khi xác nhận phương án, cần kiểm tra kỹ tên Người được bảo hiểm, hoạt động chuyên môn, phạm vi lãnh thổ, hạn mức trách nhiệm, thời hạn và các điều khoản áp dụng. Việc mô tả chính xác dịch vụ ngay từ đầu giúp hạn chế khoảng trống giữa hoạt động thực tế và phạm vi bảo hiểm.
Câu hỏi thường gặp về bảo hiểm trách nhiệm nghề nghiệp PJICO
Các câu hỏi dưới đây giúp làm rõ một số vấn đề thường gặp trước khi lựa chọn phương án bảo hiểm.
| Câu hỏi | Trả lời |
| Bảo hiểm trách nhiệm nghề nghiệp chỉ dành cho doanh nghiệp không? | Không. PJICO giới thiệu sản phẩm cho cả tổ chức và cá nhân hành nghề chuyên môn khi có trách nhiệm pháp lý đối với khách hàng do lỗi hoặc sơ suất nghề nghiệp. |
| Mọi ngành nghề có cùng phạm vi bảo hiểm không? | Không. PJICO có các chương trình riêng cho khám chữa bệnh, luật sư, kiến trúc sư, kỹ sư tư vấn, bảo vệ, vệ sĩ và các nhóm khác; phạm vi cần căn cứ chương trình cụ thể. |
| Khi nhận được khiếu nại từ khách hàng nên làm gì? | Nên thông báo sớm và cung cấp hồ sơ liên quan để được hướng dẫn theo điều kiện hợp đồng; không nên tự mặc định một khiếu nại đã thuộc trách nhiệm bảo hiểm hoặc tự xử lý theo cách có thể ảnh hưởng đến việc xem xét hồ sơ. |
Bảo hiểm trách nhiệm nghề nghiệp PJICO phù hợp với tổ chức và cá nhân muốn chủ động quản trị trách nhiệm pháp lý phát sinh từ việc cung cấp dịch vụ chuyên môn. Phương án cần được xây dựng theo đúng nghề nghiệp, phạm vi công việc, quy mô hoạt động và mức trách nhiệm thực tế thay vì áp dụng một cấu hình chung cho mọi khách hàng.
Khách hàng có thể để lại thông tin trên ePJICO để nhân viên tư vấn liên hệ, làm rõ nghề nghiệp và nhu cầu bảo hiểm, hỗ trợ xây dựng phương án, báo phí và hoàn thiện thủ tục cấp Hợp đồng/GCN. Trong thời hạn bảo hiểm, nhân viên tiếp tục hỗ trợ khi cần điều chỉnh thông tin hoặc hướng dẫn xử lý khi phát sinh khiếu nại.