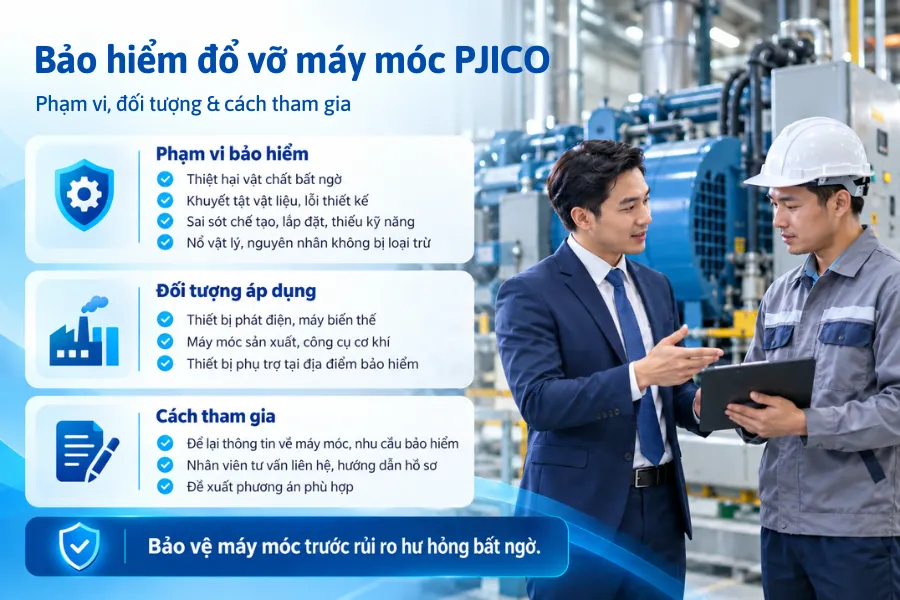
Bảo hiểm đổ vỡ máy móc PJICO giúp bảo vệ máy móc, thiết bị và công cụ cơ khí trước những thiệt hại vật chất bất ngờ, không lường trước do các tác nhân trực tiếp phát sinh từ bên trong máy.
Phạm vi bảo hiểm đổ vỡ máy móc PJICO có thể bao gồm thiệt hại do khuyết tật nguyên vật liệu, lỗi thiết kế, sai sót khi chế tạo hoặc lắp đặt, thiếu kỹ năng, thiếu thận trọng, nổ vật lý và những nguyên nhân khác không bị loại trừ.
Đối tượng áp dụng bảo hiểm đổ vỡ máy móc PJICO gồm thiết bị phát điện, máy biến thế, máy móc sản xuất, công cụ cơ khí và các thiết bị phụ trợ đang hoạt động hoặc tạm ngừng hoạt động tại địa điểm được bảo hiểm.
Cách tham gia bảo hiểm đổ vỡ máy móc PJICO bắt đầu bằng việc khách hàng để lại thông tin về máy móc và nhu cầu bảo hiểm. Nhân viên tư vấn sẽ chủ động liên hệ, hướng dẫn chuẩn bị hồ sơ và đề xuất phương án phù hợp.
Bảo hiểm đổ vỡ máy móc PJICO
Bảo hiểm đổ vỡ máy móc PJICO là sản phẩm bảo hiểm kỹ thuật dành cho những tổn thất vật chất bất ngờ phát sinh từ bên trong máy móc trong quá trình sử dụng.
Máy móc dù được vận hành và bảo dưỡng thường xuyên vẫn có thể gặp sự cố do lỗi kỹ thuật, khuyết tật vật liệu, sai sót khi lắp đặt hoặc thiếu thận trọng của người vận hành. Những sự cố này có thể làm hư hỏng một bộ phận hoặc khiến toàn bộ hệ thống phải dừng hoạt động để sửa chữa, thay thế.
Sản phẩm phù hợp với các doanh nghiệp sử dụng máy móc trong hoạt động sản xuất, năng lượng và công nghiệp. Máy móc có thể được bảo hiểm khi:
- Đang hoạt động.
- Đang tạm ngừng hoạt động.
- Được đặt tại địa điểm ghi trong hợp đồng.
- Có tên trong danh mục tài sản được bảo hiểm.
- Được kê khai đầy đủ giá trị và thông tin kỹ thuật.
Tên gọi “đổ vỡ máy móc” không chỉ giới hạn ở trường hợp máy bị gãy hoặc vỡ theo nghĩa thông thường. Sản phẩm tập trung vào thiệt hại vật chất bất ngờ do những nguyên nhân phát sinh từ bên trong máy như lỗi thiết kế, sai sót trong quá trình chế tạo, lắp đặt hoặc vận hành.
Khách hàng cần phân biệt sản phẩm này với một số loại bảo hiểm khác:
| Sản phẩm | Đối tượng và rủi ro chính |
| Bảo hiểm đổ vỡ máy móc | Hư hỏng máy móc do tác nhân phát sinh từ bên trong |
| Bảo hiểm máy móc thiết bị chủ thầu | Máy móc thi công bị tổn thất do tác nhân trực tiếp từ bên ngoài |
| Bảo hiểm mọi rủi ro lắp đặt | Máy móc, thiết bị trong quá trình lắp đặt và chạy thử |
| Bảo hiểm thiết bị điện tử | Thiết bị điện tử, hệ thống máy tính và phương tiện lưu trữ dữ liệu |
| Bảo hiểm tài sản | Tài sản bị thiệt hại do các rủi ro được thỏa thuận như cháy, nổ hoặc thiên tai |
Việc phân biệt nguyên nhân bên trong và bên ngoài đặc biệt quan trọng. Ví dụ, máy phát điện bị hư hỏng do lỗi bên trong không giống với trường hợp máy bị cháy do hỏa hoạn từ khu vực bên ngoài lan sang.
Quyền lợi cụ thể được xác định theo:
- Danh mục máy móc được bảo hiểm.
- Giá trị của từng hạng mục.
- Địa điểm đặt máy.
- Ngành nghề hoạt động.
- Thời hạn bảo hiểm.
- Mức khấu trừ.
- Điều kiện và điều khoản bổ sung.
- Các trường hợp loại trừ.
Máy móc có mặt tại nhà máy hoặc cơ sở sản xuất không đồng nghĩa tài sản đó tự động thuộc phạm vi bảo hiểm. Từng hạng mục cần được kê khai, xác định giá trị và ghi nhận trong hợp đồng.
Phạm vi bảo hiểm đổ vỡ máy móc PJICO
Phạm vi bảo hiểm đổ vỡ máy móc PJICO tập trung vào những thiệt hại vật chất bất ngờ, không lường trước do tác nhân trực tiếp phát sinh từ bên trong máy móc.
Một tổn thất chỉ được xem xét khi máy móc có tên trong hợp đồng, sự cố xảy ra trong thời hạn bảo hiểm, tại địa điểm đã kê khai và không thuộc trường hợp loại trừ.
Các nguyên nhân bên trong có thể được bảo hiểm
Các nguyên nhân bên trong có thể được bảo hiểm gồm lỗi kỹ thuật, sai sót trong quá trình chế tạo, lắp đặt hoặc vận hành máy móc.
Một số nguyên nhân chính có thể được xem xét gồm:
- Sai sót trong quá trình đúc.
- Khuyết tật của nguyên vật liệu.
- Lỗi thiết kế.
- Sai sót tại xưởng.
- Sai sót trong quá trình lắp đặt.
- Tay nghề kém.
- Thiếu kỹ năng.
- Thiếu thận trọng.
- Thiếu nước trong nồi hơi.
- Nổ vật lý.
- Xé rách do lực ly tâm.
- Những rủi ro khác không bị loại trừ trong hợp đồng.
Khi phát sinh sự cố, cần xác định:
- Nguyên nhân trực tiếp gây hư hỏng.
- Bộ phận bị tổn thất.
- Tình trạng máy trước khi xảy ra sự cố.
- Máy có được vận hành đúng quy trình không.
- Chế độ bảo trì, bảo dưỡng đã được thực hiện như thế nào.
- Thiệt hại có tính chất bất ngờ hay phát triển dần theo thời gian.
- Chi phí sửa chữa hoặc thay thế.
- Mức khấu trừ được áp dụng.
Ví dụ, máy móc bị hư hỏng bất ngờ do lỗi thiết kế hoặc khuyết tật vật liệu có thể được xem xét nếu tài sản đã được kê khai và nguyên nhân không thuộc trường hợp loại trừ.
Tuy nhiên, không phải mọi chi phí liên quan đến bộ phận có khuyết tật đều tự động được bảo hiểm. Trách nhiệm cụ thể cần được xác định theo nguyên nhân, mức độ thiệt hại và điều khoản của hợp đồng.
Các rủi ro bên ngoài và trường hợp cần lưu ý
Các hư hại phát sinh trực tiếp từ tác nhân bên ngoài thường không thuộc phạm vi cơ bản của bảo hiểm đổ vỡ máy móc, trừ trường hợp được quy định hoặc bổ sung riêng.
Một số tác nhân bên ngoài cần lưu ý gồm:
- Hỏa hoạn.
- Trộm cắp.
- Sét đánh trực tiếp.
- Nổ hóa học.
- Lũ lụt.
- Động đất.
- Núi lửa.
- Các rủi ro thiên tai khác theo điều khoản áp dụng.
Một số rủi ro bên ngoài có thể được xem xét thông qua điều khoản bổ sung. Vì vậy, nếu máy móc đặt tại khu vực có nguy cơ ngập lụt, cháy, sét hoặc thiên tai, khách hàng cần trao đổi rõ nhu cầu ngay từ khi yêu cầu tư vấn.
Có thể phân biệt khái quát như sau:
| Tình huống | Hướng xem xét |
| Máy hư hỏng do lỗi thiết kế | Có thể thuộc phạm vi nếu không bị loại trừ |
| Máy bị xé rách do lực ly tâm | Có thể được xem xét theo điều kiện hợp đồng |
| Nồi hơi hư hỏng do thiếu nước | Có thể thuộc phạm vi nếu đáp ứng điều kiện |
| Máy bị cháy do hỏa hoạn từ bên ngoài | Không thuộc phạm vi cơ bản, cần kiểm tra điều khoản bổ sung |
| Máy bị ngập do lũ lụt | Cần kiểm tra phạm vi và điều khoản mở rộng |
| Máy bị hao mòn sau thời gian sử dụng | Không nên mặc định là sự cố bất ngờ được bảo hiểm |
| Máy không có trong danh mục | Không mặc nhiên thuộc phạm vi bảo hiểm |
Khách hàng không nên căn cứ riêng vào hiện tượng máy ngừng hoạt động hoặc bị hư hỏng để xác định quyền lợi. Hồ sơ kỹ thuật, kết luận nguyên nhân và điều khoản hợp đồng là cơ sở quan trọng để xem xét trách nhiệm.
Đối tượng áp dụng bảo hiểm đổ vỡ máy móc PJICO
Đối tượng áp dụng bảo hiểm đổ vỡ máy móc PJICO gồm các loại máy móc, thiết bị và công cụ cơ khí phục vụ hoạt động sản xuất, kinh doanh.
Các nhóm tài sản có thể được xem xét gồm:
| Nhóm máy móc, thiết bị | Ví dụ |
| Thiết bị phát điện | Nồi hơi, tua-bin, máy phát điện |
| Thiết bị ngành điện | Máy biến thế, thiết bị cao thế và hạ thế |
| Máy móc sản xuất | Dây chuyền và máy móc phục vụ sản xuất |
| Công cụ cơ khí | Các loại dụng cụ, thiết bị cơ khí |
| Thiết bị ngành giấy | Máy làm giấy và thiết bị liên quan |
| Thiết bị phụ trợ | Máy bơm, máy nén khí |
| Hệ thống kỹ thuật | Bể chứa, đường ống dẫn |
Máy móc có thể được bảo hiểm khi đang hoạt động hoặc tạm ngừng hoạt động. Tuy nhiên, địa điểm đặt máy phải được ghi rõ trong hợp đồng.
Đối với từng tài sản, khách hàng nên cung cấp:
- Tên máy.
- Chủng loại.
- Nhà sản xuất.
- Model.
- Số sê-ri hoặc thông tin nhận dạng.
- Năm sản xuất.
- Công suất.
- Điện áp hoặc thông số vận hành.
- Tình trạng sử dụng.
- Giá trị bảo hiểm.
- Địa điểm lắp đặt.
- Chức năng trong dây chuyền.
- Lịch sử sửa chữa, bảo dưỡng và tổn thất.
Máy móc đã qua sử dụng, thiết bị đặc thù hoặc tài sản từng xảy ra sự cố cần được xem xét riêng. Khách hàng nên cung cấp hồ sơ bảo trì, biên bản kiểm tra kỹ thuật và thông tin về các lần sửa chữa lớn nếu có.
Danh mục bảo hiểm cần xác định rõ từng máy hoặc từng nhóm thiết bị. Việc kê khai chung chung có thể gây khó khăn khi xác định tài sản và giá trị tổn thất.
Giá trị bảo hiểm cũng cần được xác định phù hợp. Kê khai thấp hơn giá trị thực tế có thể ảnh hưởng đến số tiền bồi thường; kê khai cao hơn không có nghĩa khách hàng được nhận nhiều hơn thiệt hại thực tế.
Cách tham gia bảo hiểm đổ vỡ máy móc PJICO
Cách tham gia bảo hiểm đổ vỡ máy móc PJICO gồm để lại thông tin, nhận tư vấn, hoàn thiện danh mục tài sản, thống nhất phương án và nhận hợp đồng hoặc giấy chứng nhận bảo hiểm.
Để quá trình xem xét và báo phí thuận lợi, khách hàng nên chuẩn bị:
- Danh mục máy móc cần bảo hiểm.
- Thông số kỹ thuật.
- Năm sản xuất.
- Giá trị từng máy.
- Tình trạng vận hành.
- Địa điểm đặt máy.
- Ngành nghề sản xuất, kinh doanh.
- Quy trình vận hành.
- Chế độ bảo trì, bảo dưỡng.
- Lịch sử sửa chữa và tổn thất nếu có.
- Thời hạn bảo hiểm mong muốn.
- Nhu cầu mở rộng các rủi ro bên ngoài nếu có.
Phí bảo hiểm được tính theo tỷ lệ phần trăm trên số tiền bảo hiểm. Không có một tỷ lệ phí cố định áp dụng cho mọi loại máy móc và doanh nghiệp.
Tỷ lệ phí có thể phụ thuộc vào:
- Loại máy móc.
- Đặc điểm kỹ thuật.
- Năm sản xuất.
- Tình trạng sử dụng.
- Giá trị tài sản.
- Ngành nghề hoạt động.
- Mức độ quan trọng của máy trong dây chuyền.
- Điều kiện vận hành.
- Chế độ bảo trì.
- Lịch sử tổn thất.
- Phạm vi và mức khấu trừ.
Các bước đăng ký bảo hiểm
Bước 1: Để lại thông tin
Bước 2: Nhân viên tư vấn liên hệ và xác định phương án
Sau khi tiếp nhận thông tin, nhân viên tư vấn sẽ chủ động liên hệ để tìm hiểu:
- Máy móc cần bảo hiểm.
- Chức năng của từng máy.
- Giá trị và tình trạng sử dụng.
- Địa điểm lắp đặt.
- Ngành nghề hoạt động.
- Quy trình vận hành.
- Chế độ bảo trì.
- Phạm vi bảo hiểm mong muốn.
- Yêu cầu của ngân hàng hoặc đối tác nếu có.
Nhân viên tư vấn cũng làm rõ nhóm rủi ro khách hàng cần bảo vệ để phân biệt hư hỏng bên trong với thiệt hại do tác động bên ngoài.
Bước 3: Hoàn thiện hồ sơ và nhận báo phí
Khách hàng được hướng dẫn bổ sung:
- Giấy yêu cầu bảo hiểm.
- Danh mục tài sản.
- Thông số kỹ thuật.
- Hình ảnh máy móc.
- Chứng từ xác định giá trị.
- Hồ sơ vận hành, kiểm tra và bảo dưỡng.
- Lịch sử sửa chữa hoặc tổn thất.
Trên cơ sở hồ sơ, chúng tôi xem xét để xác định số tiền bảo hiểm, phạm vi, mức khấu trừ, điều khoản bổ sung và mức phí.
Bước 4: Hoàn tất thủ tục và nhận hợp đồng
Sau khi thống nhất phương án và hoàn thành thủ tục, hợp đồng hoặc giấy chứng nhận bảo hiểm điện tử được cấp cho khách hàng.
Khách hàng cần kiểm tra kỹ:
- Danh mục máy móc.
- Thông tin nhận dạng.
- Giá trị từng tài sản.
- Địa điểm bảo hiểm.
- Thời hạn.
- Phạm vi rủi ro.
- Mức khấu trừ.
- Điều khoản bổ sung.
- Các trường hợp loại trừ.
Bước 5: Được hỗ trợ trong thời hạn bảo hiểm
Nhân viên tư vấn tiếp tục đồng hành trong suốt thời gian hợp đồng có hiệu lực, hỗ trợ cập nhật danh mục, thay đổi địa điểm và hướng dẫn xử lý khi phát sinh sự kiện bảo hiểm hoặc yêu cầu bồi thường.
Câu hỏi thường gặp về bảo hiểm đổ vỡ máy móc PJICO
Máy móc đang ngừng hoạt động có được bảo hiểm không?
Máy móc có thể được bảo hiểm khi đang hoạt động hoặc ngừng hoạt động tại địa điểm ghi trong hợp đồng.
Máy móc đã qua sử dụng có thể tham gia không?
Máy móc đã qua sử dụng có thể được xem xét dựa trên tuổi thiết bị, tình trạng kỹ thuật, chế độ bảo trì và lịch sử sự cố. Khách hàng cần cung cấp hồ sơ thực tế để được tư vấn.
Lỗi thiết kế có thuộc phạm vi bảo hiểm không?
Thiệt hại vật chất bất ngờ do lỗi thiết kế có thể được xem xét nếu nguyên nhân và tổn thất đáp ứng điều kiện, đồng thời không thuộc trường hợp loại trừ.
Cháy hoặc lũ lụt có được bảo hiểm không?
Đây là những tác nhân bên ngoài và không mặc nhiên thuộc phạm vi cơ bản. Một số rủi ro có thể được xem xét bằng điều khoản bổ sung tùy từng trường hợp.
Bảo hiểm đổ vỡ máy móc khác bảo hiểm máy móc thiết bị chủ thầu như thế nào?
Bảo hiểm đổ vỡ máy móc tập trung vào nguyên nhân phát sinh từ bên trong máy. Bảo hiểm máy móc thiết bị chủ thầu tập trung vào thiệt hại do tác nhân trực tiếp từ bên ngoài tại công trường.
Phí bảo hiểm được tính như thế nào?
Phí được tính theo tỷ lệ phần trăm trên số tiền bảo hiểm. Tỷ lệ áp dụng phụ thuộc vào đặc điểm máy móc và ngành nghề sản xuất, kinh doanh của từng khách hàng.
Nếu cần tìm hiểu phạm vi, điều kiện hoặc mức phí bảo hiểm đổ vỡ máy móc PJICO, khách hàng chỉ cần để lại thông tin liên hệ. Nhân viên tư vấn sẽ chủ động liên hệ, giải đáp và hướng dẫn chi tiết theo loại máy móc, tình trạng vận hành và nhu cầu thực tế.