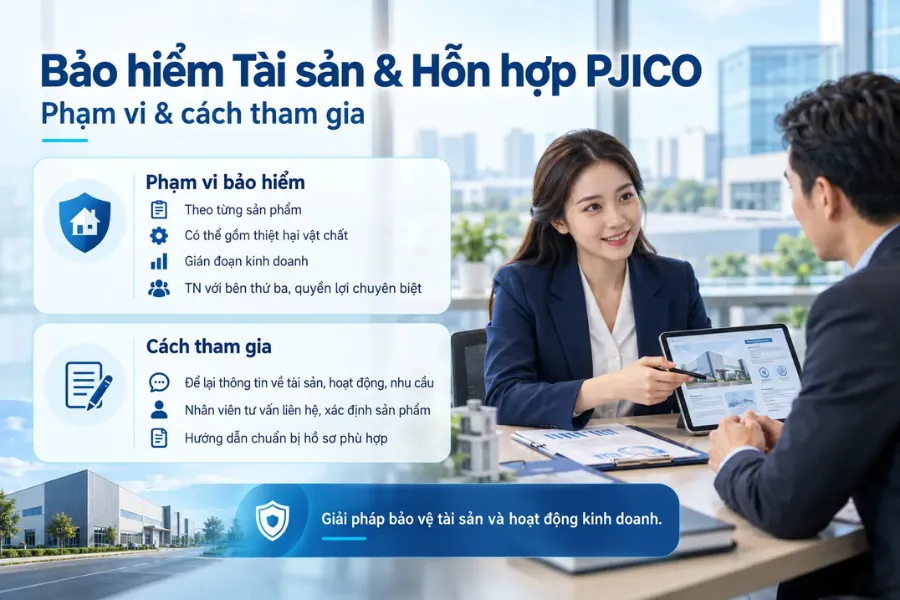
Bảo hiểm Tài sản & Hỗn hợp PJICO gồm nhiều sản phẩm giúp cá nhân, tổ chức và doanh nghiệp bảo vệ tài sản, hoạt động kinh doanh, tiền, trách nhiệm pháp lý cùng những quyền lợi tài chính khác.
Phạm vi bảo hiểm Tài sản & Hỗn hợp PJICO được xác định theo từng sản phẩm, có thể bao gồm thiệt hại vật chất, gián đoạn kinh doanh, trách nhiệm đối với bên thứ ba hoặc các quyền lợi chuyên biệt được ghi trong hợp đồng.
Cách tham gia bảo hiểm Tài sản & Hỗn hợp PJICO bắt đầu bằng việc khách hàng để lại thông tin về tài sản, hoạt động và nhu cầu cần bảo vệ. Nhân viên tư vấn sẽ chủ động liên hệ, xác định sản phẩm và hướng dẫn chuẩn bị hồ sơ phù hợp.
Bảo hiểm Tài sản & Hỗn hợp PJICO
Bảo hiểm Tài sản & Hỗn hợp PJICO là nhóm sản phẩm đáp ứng nhiều nhu cầu bảo vệ khác nhau, từ nhà ở, tài sản doanh nghiệp đến trách nhiệm pháp lý và tổn thất tài chính.
Đây không phải một sản phẩm duy nhất với phạm vi áp dụng giống nhau cho mọi khách hàng. Danh mục gồm nhiều sản phẩm riêng biệt, mỗi sản phẩm hướng đến một loại tài sản, trách nhiệm hoặc quyền lợi cần bảo vệ.
Các sản phẩm hiện có trong danh mục bảo hiểm Tài sản & Hỗn hợp PJICO gồm:
| Nhu cầu bảo hiểm | Sản phẩm nên tìm hiểu |
| Bảo vệ nhà ở và tài sản bên trong | Bảo hiểm Nhà tư nhân; Bảo hiểm cháy nổ toàn diện nhà ở PJICO Phú Gia |
| Bảo vệ tài sản trước cháy, nổ và rủi ro đặc biệt | Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt |
| Bảo vệ tài sản theo phạm vi rộng hơn | Bảo hiểm Mọi rủi ro tài sản |
| Đáp ứng yêu cầu về bảo hiểm bắt buộc | Bảo hiểm Cháy, nổ bắt buộc |
| Bảo vệ kết quả kinh doanh khi hoạt động bị gián đoạn | Bảo hiểm Gián đoạn kinh doanh |
| Bảo vệ trách nhiệm đối với bên thứ ba | Bảo hiểm Trách nhiệm công cộng |
| Bảo vệ trách nhiệm phát sinh từ sản phẩm | Bảo hiểm Trách nhiệm sản phẩm |
| Bảo vệ trách nhiệm do sai sót chuyên môn | Bảo hiểm Trách nhiệm nghề nghiệp |
| Bảo vệ tiền và giấy tờ có giá | Bảo hiểm Tiền |
| Bảo vệ nghĩa vụ trả thưởng trong hoạt động golf | Bảo hiểm Bồi thường giải thưởng HIO |
Khách hàng không nên lựa chọn chỉ dựa vào tên sản phẩm. Trước khi tham gia, cần xác định:
- Tài sản hoặc quyền lợi nào cần bảo vệ.
- Rủi ro nào cần được bảo hiểm.
- Tài sản được đặt tại đâu.
- Giá trị tài sản là bao nhiêu.
- Hoạt động sản xuất, kinh doanh thuộc lĩnh vực nào.
- Những trách nhiệm pháp lý nào có thể phát sinh.
- Khách hàng, ngân hàng hoặc đối tác có yêu cầu gì.
- Thời hạn và phạm vi lãnh thổ mong muốn.
Ví dụ, doanh nghiệp muốn bảo vệ nhà xưởng trước cháy, nổ có thể tìm hiểu bảo hiểm hỏa hoạn và các rủi ro đặc biệt hoặc bảo hiểm cháy, nổ bắt buộc nếu thuộc đối tượng áp dụng. Nếu doanh nghiệp còn muốn bảo vệ lợi nhuận khi hoạt động bị gián đoạn do thiệt hại vật chất, cần xem xét thêm bảo hiểm gián đoạn kinh doanh.
Tương tự, bảo hiểm tài sản không thay thế bảo hiểm trách nhiệm. Một hợp đồng bảo vệ nhà xưởng, máy móc hoặc hàng hóa không mặc nhiên chi trả cho khiếu nại của bên thứ ba. Nếu hoạt động của doanh nghiệp có nguy cơ gây thương tật hoặc thiệt hại tài sản cho người khác, bảo hiểm trách nhiệm công cộng có thể cần được xem xét riêng.
Nhóm Tài sản & Hỗn hợp cũng cần được phân biệt với bảo hiểm Kỹ thuật. Bảo hiểm Tài sản & Hỗn hợp tập trung vào tài sản đang được sử dụng, nhà ở, tiền, gián đoạn kinh doanh và trách nhiệm pháp lý. Bảo hiểm Kỹ thuật thường hướng đến công trình xây dựng, dự án lắp đặt, máy móc chủ thầu, đổ vỡ máy móc hoặc thiết bị điện tử.
Một khách hàng có thể cần kết hợp nhiều sản phẩm để bảo vệ các nhóm rủi ro khác nhau. Tuy nhiên, việc kết hợp cần dựa trên nhu cầu thực tế, tránh trùng lặp hoặc bỏ sót phạm vi quan trọng.
Phạm vi bảo hiểm Tài sản & Hỗn hợp PJICO
Phạm vi bảo hiểm Tài sản & Hỗn hợp PJICO có thể bảo vệ tài sản, thu nhập kinh doanh, tiền và trách nhiệm pháp lý tùy theo sản phẩm được lựa chọn.
Không có một phạm vi chung áp dụng cho toàn bộ danh mục. Quyền lợi cụ thể cần được xác định theo quy tắc, giấy chứng nhận, hợp đồng và các điều khoản bổ sung của từng sản phẩm.
Phạm vi bảo vệ tài sản và hoạt động kinh doanh
Phạm vi bảo vệ tài sản và hoạt động kinh doanh có thể bao gồm thiệt hại vật chất đối với tài sản cùng những mất mát tài chính phát sinh do hoạt động bị gián đoạn.
Đối với nhà ở và tài sản bên trong, bảo hiểm nhà tư nhân có thể bảo vệ:
- Tòa nhà hoặc ngôi nhà.
- Tài sản bên trong.
- Những tổn thất phát sinh do rủi ro thuộc phạm vi quy tắc.
- Các quyền lợi khác nếu được lựa chọn và ghi trong hợp đồng.
Đối với tài sản doanh nghiệp, khách hàng có thể cân nhắc giữa bảo hiểm Hỏa hoạn và các rủi ro đặc biệt với bảo hiểm Mọi rủi ro tài sản.
Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt là loại hình bảo hiểm định danh. Phạm vi tập trung vào thiệt hại vật chất ngẫu nhiên, bất ngờ và không lường trước do cháy, nổ cùng các rủi ro được ghi rõ trong quy tắc hoặc hợp đồng.
Bảo hiểm Mọi rủi ro tài sản bảo vệ trước những tổn thất vật chất ngẫu nhiên, bất ngờ và không lường trước do các nguyên nhân không bị loại trừ. Tên gọi “mọi rủi ro” không có nghĩa mọi thiệt hại đều được bồi thường. Tài sản, địa điểm, nguyên nhân và điều kiện của sự kiện vẫn cần được xem xét.
Tài sản có thể được kê khai gồm:
- Nhà xưởng và công trình.
- Máy móc, thiết bị.
- Hàng hóa và nguyên vật liệu.
- Nội thất và trang thiết bị.
- Tài sản khác thuộc quyền sở hữu, quản lý hoặc có quyền lợi liên quan của người được bảo hiểm.
Đối với bảo hiểm cháy, nổ bắt buộc, khách hàng cần xác định cơ sở của mình có thuộc đối tượng phải tham gia theo quy định hay không. Phạm vi, số tiền bảo hiểm và mức phí cần được thực hiện theo quy định áp dụng cùng hồ sơ thực tế của cơ sở.
Bảo hiểm gián đoạn kinh doanh hướng đến những mất mát về lợi nhuận gộp do:
- Doanh thu bị giảm sút.
- Chi phí kinh doanh bị gia tăng.
- Hoạt động của người được bảo hiểm bị gián đoạn.
- Nguyên nhân gián đoạn xuất phát từ rủi ro được bảo hiểm trong phần thiệt hại vật chất.
Bảo hiểm gián đoạn kinh doanh thường cần được xem xét cùng hợp đồng bảo hiểm thiệt hại vật chất phù hợp. Doanh nghiệp không nên mặc định mọi trường hợp ngừng sản xuất, mất đơn hàng hoặc doanh thu giảm đều thuộc phạm vi.
Bảo hiểm Tiền có thể áp dụng cho:
- Tiền mặt do Ngân hàng Nhà nước Việt Nam phát hành.
- Ngoại tệ tiền mặt.
- Giấy tờ có giá.
- Giấy tờ được coi như có giá thuộc sở hữu của người được bảo hiểm.
Phạm vi bảo hiểm tiền cần làm rõ trạng thái của tài sản, chẳng hạn tiền đang được lưu giữ tại địa điểm hay được vận chuyển, cùng các biện pháp an toàn và giới hạn trách nhiệm tương ứng.
Khi tìm hiểu nhóm bảo vệ tài sản và kinh doanh, khách hàng cần kiểm tra:
- Tài sản được bảo hiểm.
- Địa điểm bảo hiểm.
- Giá trị và số tiền bảo hiểm.
- Rủi ro được bảo hiểm.
- Thời hạn hợp đồng.
- Mức khấu trừ.
- Giới hạn cho từng hạng mục.
- Điều khoản bổ sung.
- Các trường hợp loại trừ.
Phạm vi bảo vệ trách nhiệm và quyền lợi chuyên biệt
Phạm vi bảo vệ trách nhiệm và quyền lợi chuyên biệt giúp người được bảo hiểm xử lý trách nhiệm pháp lý hoặc nghĩa vụ tài chính thuộc phạm vi hợp đồng.
Bảo hiểm trách nhiệm công cộng bảo vệ trách nhiệm pháp lý của người được bảo hiểm đối với:
- Thương tật hoặc ốm đau bất ngờ của bên thứ ba.
- Thiệt hại bất ngờ đối với tài sản của bên thứ ba.
- Sự kiện phát sinh từ hoạt động kinh doanh của người được bảo hiểm.
- Những trách nhiệm đáp ứng điều kiện và không thuộc trường hợp loại trừ.
Bảo hiểm trách nhiệm sản phẩm được thiết kế cho trường hợp hàng hóa hoặc sản phẩm do doanh nghiệp bán, cung cấp, sửa chữa, thay thế, xử lý hay phục vụ gây thiệt hại cho người tiêu dùng. Phạm vi cụ thể cần xác định theo:
- Loại sản phẩm.
- Vai trò của doanh nghiệp.
- Thị trường phân phối.
- Đối tượng sử dụng.
- Doanh thu.
- Giới hạn trách nhiệm.
- Phạm vi lãnh thổ.
- Lịch sử khiếu nại.
Bảo hiểm trách nhiệm nghề nghiệp áp dụng cho cá nhân, tổ chức hành nghề chuyên môn trước trách nhiệm pháp lý phải bồi thường cho khách hàng do lỗi hoặc sơ suất chuyên môn. Mỗi ngành nghề có đặc điểm rủi ro khác nhau nên cần lựa chọn đúng sản phẩm và khai báo rõ hoạt động thực tế.
Một số nhóm nghề nghiệp có thể cần tìm hiểu gồm:
- Kế toán, kiểm toán.
- Luật sư, công chứng.
- Kiến trúc sư, kỹ sư tư vấn.
- Người hành nghề khám bệnh, chữa bệnh.
- Các cá nhân, tổ chức cung cấp dịch vụ chuyên môn khác.
Bảo hiểm Bồi thường giải thưởng HIO là sản phẩm chuyên biệt bảo vệ trách nhiệm trả thưởng khi người chơi thực hiện thành công cú đánh bóng xuống lỗ golf quy định chỉ bằng một cú đánh từ điểm phát bóng. Địa điểm, giải đấu, giải thưởng, lỗ golf và các điều kiện xác nhận cần được kê khai cụ thể.
Đối với nhóm bảo hiểm trách nhiệm, khách hàng cần kiểm tra:
- Hoạt động được bảo hiểm.
- Đối tượng có thể đưa ra yêu cầu bồi thường.
- Loại trách nhiệm thuộc phạm vi.
- Giới hạn cho mỗi sự kiện.
- Tổng giới hạn trong thời hạn bảo hiểm.
- Phạm vi lãnh thổ.
- Thời hạn và phạm vi thời gian áp dụng.
- Chi phí pháp lý nếu có.
- Mức khấu trừ.
- Điều khoản và trường hợp loại trừ.
Không phải mọi khiếu nại của khách hàng hoặc bên thứ ba đều được bảo hiểm. Trách nhiệm chi trả chỉ được xem xét khi sự kiện đáp ứng phạm vi và điều kiện của hợp đồng.
Cách tham gia bảo hiểm Tài sản & Hỗn hợp PJICO
Cách tham gia bảo hiểm Tài sản & Hỗn hợp PJICO, khách hàng chỉ cần để lại thông tin, nhận tư vấn, xác định đúng sản phẩm, hoàn thiện hồ sơ và nhận hợp đồng hoặc giấy chứng nhận bảo hiểm.
Do danh mục có nhiều sản phẩm khác nhau, khách hàng chưa cần tự chọn chính xác ngay từ đầu. Thay vào đó, khách hàng nên mô tả rõ đối tượng và rủi ro muốn bảo vệ để nhân viên tư vấn xác định phương án phù hợp.
Thông tin ban đầu nên chuẩn bị gồm:
- Họ tên hoặc tên doanh nghiệp.
- Số điện thoại và thông tin liên hệ.
- Tài sản hoặc quyền lợi cần bảo hiểm.
- Địa điểm áp dụng.
- Giá trị tài sản.
- Ngành nghề và hoạt động kinh doanh.
- Doanh thu nếu liên quan.
- Loại trách nhiệm có thể phát sinh.
- Phạm vi rủi ro mong muốn.
- Giới hạn trách nhiệm.
- Thời hạn bảo hiểm.
- Lịch sử tổn thất hoặc khiếu nại nếu có.
- Yêu cầu của ngân hàng, khách hàng hoặc đối tác.
Phí bảo hiểm không áp dụng một tỷ lệ chung cho toàn bộ nhóm sản phẩm. Mức phí có thể phụ thuộc vào:
- Loại sản phẩm.
- Tài sản hoặc trách nhiệm được bảo hiểm.
- Giá trị và số tiền bảo hiểm.
- Ngành nghề hoạt động.
- Địa điểm.
- Mức độ rủi ro.
- Phạm vi lãnh thổ.
- Giới hạn trách nhiệm.
- Mức khấu trừ.
- Lịch sử tổn thất.
- Các điều khoản bổ sung.
Các bước đăng ký bảo hiểm
Bước 1: Để lại thông tin
Bước 2: Nhân viên tư vấn liên hệ và xác định sản phẩm
Bước 3: Hoàn thiện hồ sơ
Bước 4: Nhận hợp đồng hoặc giấy chứng nhận điện tử
Bước 5: Được hỗ trợ trong thời hạn bảo hiểm
Nhân viên tư vấn tiếp tục đồng hành trong suốt thời gian hợp đồng có hiệu lực, hỗ trợ điều chỉnh thông tin, bổ sung tài sản và hướng dẫn khi phát sinh sự kiện bảo hiểm hoặc yêu cầu bồi thường.
Câu hỏi thường gặp về bảo hiểm Tài sản & Hỗn hợp PJICO
Bảo hiểm Tài sản & Hỗn hợp gồm những sản phẩm nào?
Danh mục gồm các sản phẩm bảo vệ nhà ở, tài sản, gián đoạn kinh doanh, tiền, trách nhiệm công cộng, trách nhiệm sản phẩm, trách nhiệm nghề nghiệp và một số quyền lợi chuyên biệt khác.
Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt khác bảo hiểm Mọi rủi ro tài sản như thế nào?
Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt bảo hiểm theo những rủi ro được nêu cụ thể. Bảo hiểm Mọi rủi ro tài sản xem xét tổn thất bất ngờ do nguyên nhân không bị loại trừ. Phạm vi thực tế vẫn phụ thuộc vào từng hợp đồng.
Bảo hiểm gián đoạn kinh doanh có thể bảo hiểm mọi trường hợp doanh thu giảm không?
Không. Tổn thất kinh doanh cần phát sinh từ việc hoạt động bị gián đoạn do rủi ro được bảo hiểm trong phần thiệt hại vật chất và đáp ứng các điều kiện của hợp đồng.
Bảo hiểm cháy, nổ bắt buộc khác bảo hiểm hỏa hoạn như thế nào?
Bảo hiểm cháy, nổ bắt buộc được triển khai theo quy định áp dụng đối với những cơ sở thuộc diện phải tham gia. Bảo hiểm Hỏa hoạn và các rủi ro đặc biệt có thể cung cấp phạm vi rộng hơn tùy các rủi ro được lựa chọn.
Trách nhiệm công cộng khác trách nhiệm sản phẩm như thế nào?
Trách nhiệm công cộng liên quan đến thiệt hại về người hoặc tài sản của bên thứ ba phát sinh từ hoạt động kinh doanh. Trách nhiệm sản phẩm tập trung vào thiệt hại do hàng hóa hoặc sản phẩm của doanh nghiệp gây ra.
Một doanh nghiệp có thể tham gia nhiều sản phẩm cùng lúc không?
Có thể. Doanh nghiệp có thể cần kết hợp bảo hiểm tài sản, gián đoạn kinh doanh và trách nhiệm tùy theo hoạt động cùng những rủi ro cần bảo vệ.
Phí bảo hiểm được tính như thế nào?
Phí được xác định riêng theo sản phẩm, đối tượng, giá trị, phạm vi, giới hạn trách nhiệm và mức độ rủi ro của từng trường hợp.
Nếu chưa xác định được sản phẩm bảo hiểm Tài sản & Hỗn hợp PJICO phù hợp, khách hàng chỉ cần để lại thông tin liên hệ và nhu cầu cần bảo vệ. Nhân viên tư vấn sẽ chủ động liên hệ, giải đáp và hướng dẫn chi tiết theo tài sản, hoạt động cùng rủi ro thực tế.