Bảo hiểm gián đoạn kinh doanh PJICO giúp doanh nghiệp bù đắp tổn thất về lợi nhuận gộp khi hoạt động kinh doanh bị gián đoạn hoặc ngưng trệ do thiệt hại vật chất thuộc phạm vi bảo hiểm.
Phạm vi bảo hiểm có thể gồm phần lợi nhuận gộp bị mất do doanh thu giảm và các chi phí hoạt động tăng thêm cần thiết để hạn chế mức giảm doanh thu. PJICO công bố các khoản như chi phí cố định tiếp tục phải chi trả và một số chi phí phát sinh để duy trì hoặc khôi phục hoạt động.
Điều kiện quan trọng là việc gián đoạn kinh doanh phải phát sinh từ thiệt hại vật chất thuộc phạm vi bảo hiểm tương ứng. Doanh thu giảm do nguyên nhân thương mại thông thường không đủ để tự động phát sinh trách nhiệm bảo hiểm gián đoạn kinh doanh.
Để tham gia bảo hiểm gián đoạn kinh doanh PJICO, doanh nghiệp cần cung cấp thông tin về cơ sở kinh doanh, doanh thu, lợi nhuận gộp, các khoản chi phí, số tiền bảo hiểm và thời hạn bồi thường dự kiến. Nhân viên tư vấn sẽ làm rõ hồ sơ, hỗ trợ xây dựng phương án, báo phí và hoàn thiện thủ tục cấp Hợp đồng/GCN.
Bảo hiểm gián đoạn kinh doanh PJICO
Bảo hiểm gián đoạn kinh doanh PJICO là sản phẩm bảo hiểm cho tổn thất tài chính phát sinh khi hoạt động kinh doanh bị gián đoạn do tài sản tại cơ sở được bảo hiểm bị tổn thất, phá hủy hoặc hư hại bởi nguyên nhân thuộc phạm vi bảo hiểm.
Cần phân biệt bảo hiểm tài sản và bảo hiểm gián đoạn kinh doanh xử lý hai phần tổn thất khác nhau. Bảo hiểm tài sản tập trung vào thiệt hại vật chất đối với nhà xưởng, máy móc, hàng hóa hoặc các tài sản được bảo hiểm. Trong khi đó, bảo hiểm gián đoạn kinh doanh tập trung vào kết quả kinh doanh bị ảnh hưởng sau thiệt hại vật chất đó.
Ví dụ, một sự cố thuộc phạm vi bảo hiểm khiến dây chuyền sản xuất phải dừng để sửa chữa. Thiệt hại đối với dây chuyền được xem xét theo chương trình bảo hiểm tài sản tương ứng; phần lợi nhuận gộp bị mất trong thời gian hoạt động bị gián đoạn được xem xét theo bảo hiểm gián đoạn kinh doanh nếu đáp ứng các điều kiện của hợp đồng.
Đối tượng khách hàng có thể là chủ sở hữu hoặc đơn vị sử dụng tài sản như chủ xí nghiệp, nhà máy và các cơ sở kinh doanh khác.
Doanh nghiệp cũng cần lưu ý rằng thời gian sửa chữa tài sản và thời gian khôi phục kết quả kinh doanh không phải lúc nào cũng trùng nhau. Máy móc có thể đã sửa xong nhưng doanh nghiệp vẫn cần thời gian để khôi phục sản lượng, đơn hàng hoặc doanh thu. Đây là lý do thời hạn bồi thường là một nội dung quan trọng khi xây dựng phương án bảo hiểm.
Phạm vi bảo hiểm gián đoạn kinh doanh PJICO
Phạm vi bảo hiểm tập trung vào phần lợi nhuận gộp bị mất do giảm doanh thu và các chi phí hoạt động tăng thêm phát sinh vì hoạt động kinh doanh bị gián đoạn bởi thiệt hại vật chất được bảo hiểm.
PJICO công bố việc bảo hiểm có thể xem xét phần mất lợi nhuận kinh doanh, các chi phí cố định mà doanh nghiệp vẫn phải tiếp tục chi trả và chi phí chi thêm nhằm giảm thiểu tổn thất do hoạt động bị ảnh hưởng.
Những khoản tổn thất nào có thể được xem xét?
Hai cơ sở chính để xác định tổn thất về lợi nhuận gộp là giảm doanh thu và tăng chi phí hoạt động.
Quy tắc PJICO xác định phần tổn thất do giảm doanh thu trên cơ sở tỷ suất lợi nhuận gộp và phần doanh thu bị sụt giảm trong thời hạn bồi thường. Đối với tăng chi phí hoạt động, khoản được xem xét phải là chi phí cần thiết và hợp lý nhằm ngăn chặn hoặc hạn chế mức giảm doanh thu do hậu quả của thiệt hại tài sản.
Bảng dưới đây giúp phân biệt các nhóm tổn thất thường gặp:
| Nhóm tổn thất/chi phí | Cách xem xét |
| Lợi nhuận gộp bị mất | Gắn với phần doanh thu bị sụt giảm do hậu quả của thiệt hại vật chất |
| Chi phí cố định | Khoản doanh nghiệp vẫn phải duy trì khi hoạt động bị đình trệ nếu thuộc phương án bảo hiểm |
| Tăng chi phí hoạt động | Chi phí cần thiết, hợp lý để ngăn chặn hoặc hạn chế mức giảm doanh thu |
| Chi phí phát sinh khác | Cần kiểm tra điều kiện hoặc thỏa thuận riêng trong Hợp đồng/GCN |
Không phải mọi chi phí phát sinh trong thời gian doanh nghiệp ngừng hoạt động đều mặc nhiên được bồi thường. Cần xác định khoản chi có liên quan trực tiếp đến việc hạn chế ảnh hưởng của sự gián đoạn và có nằm trong phạm vi đã thỏa thuận hay không.
Quy tắc cũng xác định lợi nhuận gộp trên cơ sở doanh thu, giá trị hàng tồn kho và các chi phí hoạt động không được bảo hiểm theo phương pháp kế toán của Người được bảo hiểm. Vì vậy, số liệu kế toán có vai trò trực tiếp trong việc xây dựng và giải quyết quyền lợi.
Thời hạn bồi thường ảnh hưởng đến quyền lợi như thế nào?
Thời hạn bồi thường là khoảng thời gian kết quả kinh doanh bị ảnh hưởng do hậu quả của thiệt hại, nhưng không vượt quá thời hạn bồi thường tối đa ghi trong Hợp đồng/GCN bảo hiểm.
Khi lựa chọn thời hạn này, doanh nghiệp nên tính đến thời gian cần thiết để:
- Sửa chữa hoặc xây dựng lại cơ sở bị thiệt hại.
- Đặt mua và lắp đặt máy móc, thiết bị thay thế.
- Khôi phục dây chuyền hoặc công suất sản xuất.
- Bổ sung nguyên vật liệu và hàng tồn kho.
- Khôi phục đơn hàng, khách hàng và mức doanh thu thông thường.
Nếu chỉ dựa vào thời gian sửa chữa vật chất mà không tính thời gian phục hồi hoạt động, thời hạn bồi thường có thể không phản ánh đầy đủ rủi ro kinh doanh.
Số tiền bảo hiểm cũng cần được xác định phù hợp. Quy tắc PJICO nêu trường hợp số tiền bảo hiểm lợi nhuận gộp thấp hơn mức được xác định theo cơ sở trong Quy tắc thì số tiền bồi thường có thể bị giảm theo tỷ lệ tương ứng.
Do đó, doanh nghiệp không nên chỉ chọn số tiền bảo hiểm hoặc thời hạn bồi thường thấp để giảm phí mà cần dựa trên số liệu kinh doanh và khả năng phục hồi thực tế.
Điều kiện để bảo hiểm gián đoạn kinh doanh PJICO phát sinh trách nhiệm
Bảo hiểm gián đoạn kinh doanh chỉ được xem xét khi việc gián đoạn hoặc ngưng trệ là hậu quả của thiệt hại vật chất thuộc phạm vi bảo hiểm tương ứng.
Có thể hiểu theo chuỗi nguyên nhân:
Thiệt hại vật chất được bảo hiểm → hoạt động kinh doanh bị gián đoạn → doanh thu giảm hoặc chi phí tăng → phát sinh tổn thất về lợi nhuận gộp.
Nếu doanh thu giảm nhưng không xuất phát từ thiệt hại vật chất được bảo hiểm, ví dụ nhu cầu thị trường suy giảm, mất khách hàng vì nguyên nhân thương mại hoặc kết quả kinh doanh giảm theo mùa, không nên mặc định là sự kiện bảo hiểm.
PJICO nêu khách hàng tham gia bảo hiểm gián đoạn kinh doanh với điều kiện đã có bảo hiểm cháy và các rủi ro đặc biệt hoặc mọi rủi ro tài sản. Quy tắc công khai dành cho trường hợp sau đơn mọi rủi ro tài sản còn quy định tại thời điểm xảy ra thiệt hại, tài sản tại cơ sở kinh doanh phải có bảo hiểm tương ứng và trách nhiệm đối với thiệt hại vật chất đã được công nhận hoặc thuộc trường hợp đáng lẽ được công nhận theo điều kiện của Quy tắc.
Khi xem xét một phương án, doanh nghiệp cần làm rõ:
- Cơ sở kinh doanh nào được bảo hiểm.
- Đơn bảo hiểm thiệt hại vật chất nào đi kèm.
- Rủi ro gây thiệt hại vật chất có thuộc phạm vi hay không.
- Hoạt động kinh doanh nào được bảo hiểm.
- Số tiền bảo hiểm lợi nhuận gộp.
- Các chi phí hoạt động được hoặc không được bảo hiểm.
- Thời hạn bồi thường tối đa.
- Mức khấu trừ và các điều kiện bổ sung nếu có.
Việc đồng bộ giữa bảo hiểm tài sản và bảo hiểm gián đoạn kinh doanh rất quan trọng. Nếu phạm vi của hai phần không phù hợp, doanh nghiệp có thể phát sinh khoảng trống khi một thiệt hại xảy ra nhưng không đáp ứng điều kiện kích hoạt phần gián đoạn kinh doanh.
Cách tham gia bảo hiểm gián đoạn kinh doanh PJICO
Doanh nghiệp có thể bắt đầu bằng việc cung cấp thông tin về cơ sở kinh doanh, hoạt động, doanh thu, lợi nhuận gộp và thời gian cần để khôi phục hoạt động sau tổn thất.
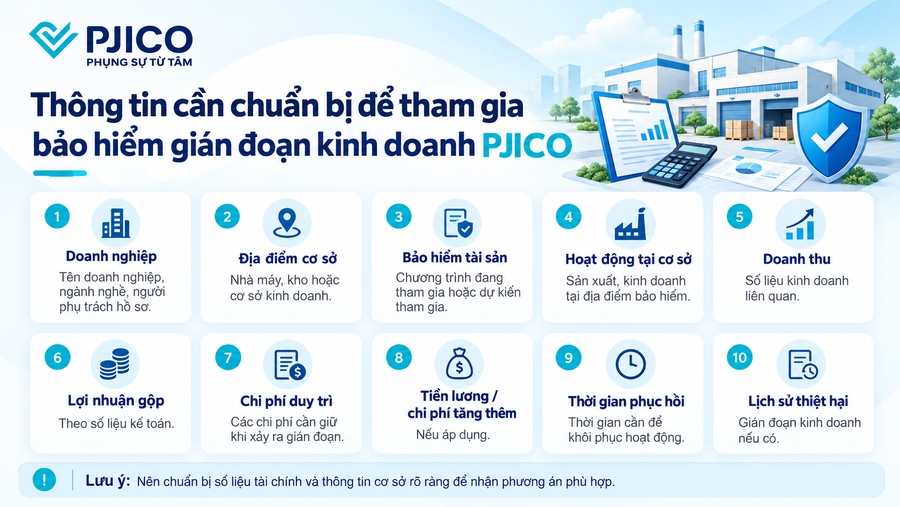
Thông tin cần chuẩn bị để tham gia bảo hiểm gián đoạn kinh doanh PJICO
Thông tin tài chính cần được chuẩn bị đủ để xác định số tiền bảo hiểm và thời hạn bồi thường phù hợp với hoạt động thực tế.
Doanh nghiệp nên chuẩn bị các nhóm thông tin sau:
- Tên doanh nghiệp, ngành nghề và người phụ trách hồ sơ.
- Địa điểm nhà máy, kho hoặc cơ sở kinh doanh.
- Loại bảo hiểm tài sản đang hoặc dự kiến tham gia.
- Hoạt động sản xuất, kinh doanh tại cơ sở.
- Doanh thu và số liệu kinh doanh liên quan.
- Lợi nhuận gộp theo số liệu kế toán.
- Các chi phí hoạt động cần duy trì khi xảy ra gián đoạn.
- Phần tiền lương cần bảo hiểm nếu áp dụng.
- Chi phí hoạt động tăng thêm dự kiến.
- Thời gian cần thiết để phục hồi hoạt động.
- Lịch sử thiệt hại hoặc gián đoạn kinh doanh nếu có.
Thông tin cần chuẩn bị để tham gia bảo hiểm gián đoạn kinh doanh PJICO
Doanh nghiệp chưa xác định chính xác lợi nhuận gộp hoặc thời hạn bồi thường vẫn có thể gửi thông tin ban đầu để được hướng dẫn làm rõ.
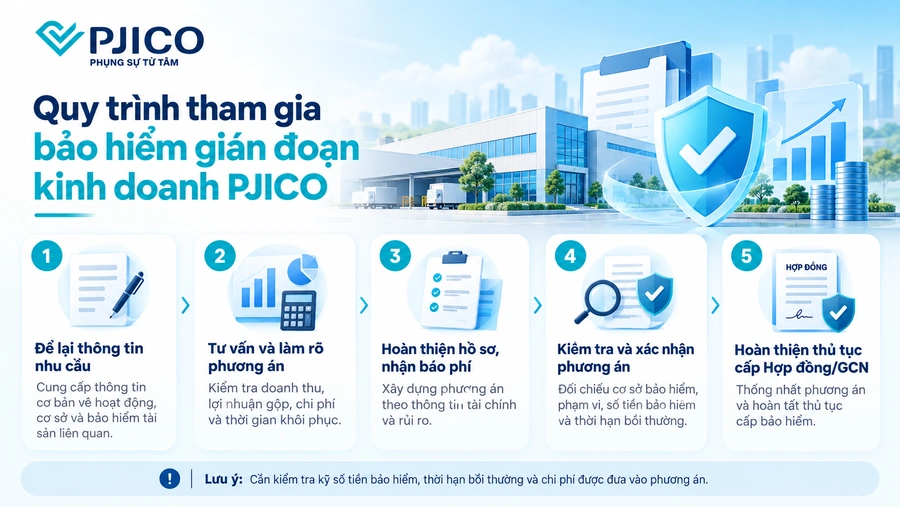
Quy trình tham gia bảo hiểm gián đoạn kinh doanh PJICO
Quy trình có thể thực hiện theo các bước:
Bước 1: Để lại thông tin nhu cầu. Doanh nghiệp cung cấp thông tin cơ bản về hoạt động, cơ sở và chương trình bảo hiểm tài sản liên quan.
Bước 2: Nhân viên tư vấn liên hệ và làm rõ phương án. Các dữ liệu về doanh thu, lợi nhuận gộp, chi phí và thời gian khôi phục được kiểm tra để xác định nhu cầu bảo hiểm.
Bước 3: Hoàn thiện hồ sơ và nhận báo phí. Trên cơ sở thông tin tài chính và đặc điểm rủi ro, phương án được xây dựng với số tiền bảo hiểm, thời hạn bồi thường và các điều kiện áp dụng.
Bước 4: Kiểm tra và xác nhận phương án. Doanh nghiệp cần kiểm tra cơ sở được bảo hiểm, phạm vi của phần thiệt hại vật chất, số tiền bảo hiểm, thời hạn bồi thường và các khoản chi phí đã được đưa vào phương án.
Bước 5: Hoàn thiện thủ tục cấp Hợp đồng/GCN. Sau khi thống nhất phương án và hoàn thành các yêu cầu cần thiết, khách hàng được hỗ trợ thủ tục cấp bảo hiểm.
Trong thời hạn bảo hiểm, nếu doanh thu, quy mô hoạt động, địa điểm hoặc cơ cấu kinh doanh có thay đổi đáng kể, doanh nghiệp nên thông báo để được kiểm tra và hướng dẫn điều chỉnh phương án khi cần.
Câu hỏi thường gặp về bảo hiểm gián đoạn kinh doanh PJICO
Một số câu hỏi dưới đây giúp doanh nghiệp làm rõ những điểm dễ nhầm trước khi lựa chọn phương án bảo hiểm.
| Câu hỏi | Trả lời |
| Có thể tham gia bảo hiểm gián đoạn kinh doanh mà không có bảo hiểm tài sản không? | Không nên xem đây là sản phẩm tách rời khỏi thiệt hại vật chất. PJICO xác định khách hàng cần có bảo hiểm cháy và rủi ro đặc biệt hoặc mọi rủi ro tài sản tương ứng; phương án cụ thể phải đáp ứng điều kiện của Hợp đồng/Quy tắc áp dụng. |
| Doanh thu giảm do thị trường có được bảo hiểm không? | Không mặc nhiên. Việc giảm doanh thu phải phát sinh do hậu quả của thiệt hại vật chất thuộc phạm vi bảo hiểm làm hoạt động kinh doanh bị gián đoạn hoặc ngưng trệ. |
| Chi phí thuê nhà xưởng hoặc máy móc tạm thời có thể được xem xét không? | Có thể, nếu khoản chi nhằm giảm thiểu tổn thất do việc kinh doanh bị ảnh hưởng và đáp ứng điều kiện của phương án. PJICO liệt kê thuê nhà xưởng, máy móc tạm thời, tăng ca và vận chuyển khẩn cấp là các ví dụ về chi phí tăng thêm. |
Bảo hiểm gián đoạn kinh doanh PJICO giúp doanh nghiệp bảo vệ phần kết quả kinh doanh bị ảnh hưởng sau một thiệt hại vật chất, thay vì chỉ tập trung vào việc sửa chữa tài sản. Khi xây dựng phương án, các nội dung cần đặc biệt chú ý là phạm vi bảo hiểm tài sản đi kèm, lợi nhuận gộp, số tiền bảo hiểm và thời gian thực tế cần để khôi phục hoạt động.
Doanh nghiệp có thể để lại thông tin trên ePJICO để nhân viên tư vấn liên hệ, làm rõ hoạt động kinh doanh và hồ sơ tài sản, hỗ trợ xây dựng phương án, báo phí và hoàn thiện thủ tục cấp Hợp đồng/GCN. Trong thời hạn bảo hiểm, nhân viên tiếp tục hỗ trợ khi cần điều chỉnh thông tin hoặc hướng dẫn xử lý khi phát sinh sự kiện bảo hiểm.