Bảo hiểm trách nhiệm sản phẩm PJICO giúp doanh nghiệp bảo vệ trước trách nhiệm pháp lý phát sinh khi sản phẩm đã bán, cung cấp, sửa chữa, thay đổi, xử lý hoặc phục vụ gây thương tật, ốm đau hoặc thiệt hại tài sản cho bên thứ ba. Sản phẩm phù hợp với nhiều mô hình kinh doanh, không chỉ doanh nghiệp trực tiếp sản xuất hàng hóa.
Phạm vi bảo hiểm tập trung vào trách nhiệm pháp lý đối với thiệt hại về người và tài sản của bên thứ ba do sản phẩm thuộc phạm vi bảo hiểm gây ra. Sự kiện còn phải đáp ứng các điều kiện về thời hạn, phạm vi lãnh thổ và các điều khoản ghi trong Hợp đồng/GCN bảo hiểm.
Quyền lợi bảo hiểm gồm khoản tiền doanh nghiệp có nghĩa vụ pháp lý phải bồi thường cho bên thứ ba và các chi phí khiếu kiện thuộc trách nhiệm bảo hiểm. Tổng trách nhiệm của PJICO được giới hạn theo hạn mức mỗi sự cố và hạn mức cho cả thời hạn bảo hiểm đã thỏa thuận.
Để tham gia bảo hiểm trách nhiệm sản phẩm PJICO, doanh nghiệp cần cung cấp thông tin về sản phẩm, hoạt động kinh doanh, quy mô, thị trường tiêu thụ và hạn mức trách nhiệm mong muốn. Từ đó, nhân viên tư vấn có thể làm rõ nhu cầu, hỗ trợ xây dựng phương án, báo phí và hoàn thiện thủ tục cấp Hợp đồng/GCN.
Bảo hiểm trách nhiệm sản phẩm PJICO là gì?
Bảo hiểm trách nhiệm sản phẩm PJICO là loại bảo hiểm bảo vệ doanh nghiệp trước trách nhiệm pháp lý đối với thiệt hại mà sản phẩm gây ra cho bên thứ ba sau khi được đưa ra thị trường hoặc sử dụng.
Trọng tâm của sản phẩm là trách nhiệm của doanh nghiệp đối với thiệt hại về người hoặc tài sản của bên thứ ba, không phải bảo hiểm cho chính sản phẩm bị lỗi.
Hàng hóa hoặc sản phẩm liên quan có thể là sản phẩm doanh nghiệp bán, cung cấp, sửa chữa, thay đổi, xử lý hoặc phục vụ trong quá trình kinh doanh. Vì vậy, nhu cầu bảo hiểm không chỉ phát sinh ở nhà sản xuất mà còn có thể xuất hiện ở doanh nghiệp nhập khẩu, phân phối, bán buôn, bán lẻ hoặc đơn vị cung cấp sản phẩm.
Ví dụ, một doanh nghiệp nhập khẩu thực phẩm có thể phát sinh trách nhiệm khi sản phẩm đưa ra thị trường gây ảnh hưởng đến sức khỏe người tiêu dùng. Tương tự, doanh nghiệp cung cấp sản phẩm công nghiệp có thể đối mặt với khiếu nại nếu sản phẩm gây thiệt hại cho tài sản của khách hàng.
Tuy nhiên, việc có khiếu nại liên quan đến sản phẩm chưa đồng nghĩa sự kiện chắc chắn thuộc trách nhiệm bảo hiểm. Cần xem xét sản phẩm đã được khai báo, nguyên nhân thiệt hại, phạm vi lãnh thổ, thời điểm xảy ra sự kiện và các điều khoản áp dụng trong Hợp đồng/GCN.
Doanh nghiệp nào có thể cần bảo hiểm trách nhiệm sản phẩm?
Doanh nghiệp sản xuất, nhập khẩu, phân phối, bán buôn, bán lẻ hoặc cung cấp sản phẩm ra thị trường đều có thể phát sinh nhu cầu bảo hiểm trách nhiệm sản phẩm.
Nhu cầu thường rõ hơn khi doanh nghiệp:
- Phân phối sản phẩm với số lượng lớn hoặc qua nhiều kênh.
- Xuất khẩu hàng hóa sang một hoặc nhiều quốc gia.
- Làm việc với nhà phân phối, siêu thị hoặc đối tác yêu cầu có bảo hiểm trách nhiệm sản phẩm.
- Kinh doanh sản phẩm có khả năng gây thiệt hại đáng kể về sức khỏe hoặc tài sản nếu xảy ra sự cố.
- Muốn chủ động xác lập hạn mức tài chính để quản trị khiếu nại trách nhiệm có thể phát sinh.
Mức độ rủi ro của từng doanh nghiệp khác nhau nên phạm vi, hạn mức và điều kiện bảo hiểm cũng cần được xây dựng theo hồ sơ thực tế.
Phạm vi bảo hiểm trách nhiệm sản phẩm PJICO gồm những gì?
PJICO xem xét trách nhiệm pháp lý của doanh nghiệp đối với thương tật, ốm đau bất ngờ về người và tổn thất bất ngờ về tài sản của bên thứ ba do sản phẩm thuộc phạm vi bảo hiểm gây ra.
Để một sự cố được xem xét, trước hết cần xác định sản phẩm gây thiệt hại có đúng là sản phẩm đã kê khai và được nhận bảo hiểm hay không.
Tiếp theo là trách nhiệm pháp lý của doanh nghiệp. Việc khách hàng phản ánh sản phẩm có lỗi hoặc gửi yêu cầu bồi thường chưa đủ để xác định doanh nghiệp chắc chắn phải chịu trách nhiệm.
Ngoài ra, sự kiện còn cần được đối chiếu với thời hạn và phạm vi lãnh thổ bảo hiểm. Đây là yếu tố đặc biệt quan trọng với doanh nghiệp xuất khẩu hoặc phân phối hàng hóa tại nhiều quốc gia.
Khi xem xét một sự cố, cần kiểm tra các yếu tố chính sau:
- Sản phẩm có thuộc nhóm đã khai báo và được bảo hiểm hay không.
- Doanh nghiệp có phát sinh trách nhiệm pháp lý đối với thiệt hại hay không.
- Thiệt hại về người hoặc tài sản có thuộc phạm vi bảo hiểm không.
- Sự kiện có xảy ra trong thời hạn bảo hiểm không.
- Quốc gia hoặc khu vực xảy ra sự kiện có nằm trong phạm vi lãnh thổ đã thỏa thuận không.
- Có điều khoản loại trừ hoặc giới hạn nào áp dụng hay không.
Vì vậy, không nên chỉ dựa vào việc “sản phẩm có lỗi” để kết luận về trách nhiệm bảo hiểm.
Những trường hợp nào không thuộc phạm vi bảo hiểm?
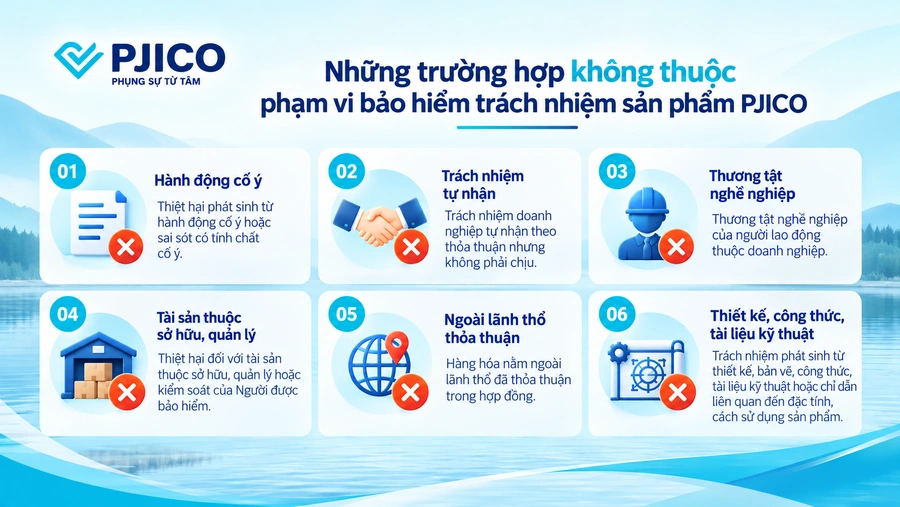
Bảo hiểm trách nhiệm sản phẩm không bảo hiểm mọi trách nhiệm hoặc mọi thiệt hại có liên quan đến sản phẩm.
Một số trường hợp cần lưu ý gồm trách nhiệm phát sinh từ hành động cố ý hoặc sai sót có tính chất cố ý; trách nhiệm doanh nghiệp tự nhận theo thỏa thuận nhưng về bản chất không phải chịu; thương tật nghề nghiệp của người lao động; hoặc thiệt hại đối với tài sản thuộc sở hữu, quản lý hay kiểm soát của Người được bảo hiểm.
Phạm vi bảo hiểm cũng có thể bị giới hạn đối với hàng hóa nằm ngoài lãnh thổ đã thỏa thuận, một số trách nhiệm phát sinh từ thiết kế, bản vẽ, công thức, tài liệu kỹ thuật hoặc chỉ dẫn liên quan đến đặc tính và cách sử dụng sản phẩm.
Điểm cần phân biệt rõ là bảo hiểm trách nhiệm sản phẩm tập trung vào thiệt hại của bên thứ ba, không phải bảo hiểm để mặc nhiên thay mới hoặc sửa chữa chính sản phẩm bị lỗi.
Với doanh nghiệp xuất khẩu, cần khai báo rõ quốc gia phân phối và yêu cầu của đối tác để kiểm tra phạm vi lãnh thổ, tài phán và các điều kiện bảo hiểm phù hợp.
Quyền lợi bảo hiểm trách nhiệm sản phẩm PJICO như thế nào?
Quyền lợi bảo hiểm trách nhiệm sản phẩm PJICO gồm khoản doanh nghiệp có nghĩa vụ pháp lý phải bồi thường cho bên thứ ba và các chi phí khiếu kiện thuộc trách nhiệm bảo hiểm.
Nhóm quyền lợi thứ nhất là trách nhiệm bồi thường đối với thiệt hại về người hoặc tài sản. Thiệt hại về người có thể là thương tật hoặc ốm đau bất ngờ; thiệt hại về tài sản là tổn thất bất ngờ đối với tài sản của bên thứ ba khi sự kiện đáp ứng điều kiện bảo hiểm.
Nhóm quyền lợi thứ hai là chi phí liên quan đến việc xử lý khiếu nại và kiện tụng. Các khoản chi này cần thuộc trách nhiệm bảo hiểm và đáp ứng điều kiện áp dụng của hợp đồng.
Doanh nghiệp không nên tự thương lượng, cam kết hoặc thanh toán một khoản bồi thường cho bên khiếu nại rồi mặc định PJICO sẽ hoàn trả. Khi phát sinh vụ việc, doanh nghiệp cần thông báo và phối hợp xử lý theo quy định của Hợp đồng/GCN.
Hạn mức trách nhiệm được xác định như thế nào?
PJICO không áp dụng một hạn mức trách nhiệm cố định cho tất cả doanh nghiệp; mức cụ thể được xác định theo từng phương án và ghi trong Hợp đồng/GCN bảo hiểm.
Có hai giới hạn cần phân biệt:
- Hạn mức mỗi sự cố: giới hạn trách nhiệm áp dụng đối với một hoặc nhiều khiếu nại phát sinh từ cùng một nguồn gốc hoặc nguyên nhân.
- Hạn mức cho cả thời hạn bảo hiểm: tổng giới hạn trách nhiệm trong toàn bộ thời hạn hợp đồng.
Nếu đối tác yêu cầu doanh nghiệp mua bảo hiểm với một mức cụ thể, cần làm rõ đó là hạn mức mỗi sự cố, hạn mức tổng cộng hay cả hai.
Hạn mức phù hợp còn phụ thuộc vào loại sản phẩm, sản lượng hoặc doanh thu, mức độ thiệt hại tiềm tàng, thị trường tiêu thụ và yêu cầu của khách hàng hoặc đối tác.
Cách tham gia bảo hiểm trách nhiệm sản phẩm PJICO
Doanh nghiệp có thể bắt đầu bằng việc cung cấp thông tin về sản phẩm và hoạt động kinh doanh để nhân viên tư vấn kiểm tra rủi ro, xây dựng phương án và báo phí. Bảo hiểm trách nhiệm sản phẩm không có một mức phí cố định áp dụng giống nhau cho mọi doanh nghiệp.
Thông tin cần chuẩn bị trước khi tham gia
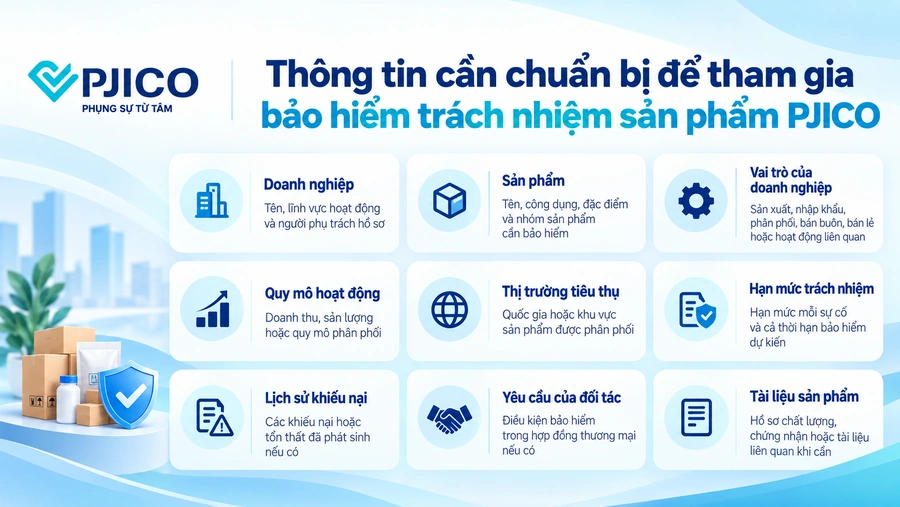
Doanh nghiệp nên chuẩn bị thông tin về sản phẩm, vai trò trong chuỗi cung ứng, quy mô hoạt động, thị trường tiêu thụ và hạn mức trách nhiệm mong muốn.
Ảnh dưới đây giúp kiểm tra các nhóm thông tin chính trước khi yêu cầu phương án:
Doanh nghiệp chưa xác định được hạn mức trách nhiệm vẫn có thể gửi thông tin ban đầu. Nhân viên tư vấn có thể trao đổi thêm về loại sản phẩm, thị trường, quy mô hoạt động và yêu cầu của đối tác trước khi xây dựng phương án.
Quy trình tham gia có thể thực hiện theo trình tự:
Khách hàng để lại thông tin → nhân viên tư vấn liên hệ và làm rõ hồ sơ → kiểm tra sản phẩm, thị trường và phạm vi bảo hiểm → xây dựng phương án và báo phí → khách hàng xác nhận → hỗ trợ hoàn thiện thủ tục cấp Hợp đồng/GCN.
Trước khi xác nhận, doanh nghiệp nên kiểm tra kỹ tên và nhóm sản phẩm được bảo hiểm, vai trò của doanh nghiệp, phạm vi lãnh thổ, thời hạn bảo hiểm, hạn mức mỗi sự cố, hạn mức cả thời hạn và các điều khoản mở rộng hoặc loại trừ áp dụng.
Câu hỏi thường gặp về bảo hiểm trách nhiệm sản phẩm PJICO
Một số câu hỏi dưới đây giúp doanh nghiệp làm rõ các tình huống thường gặp trước khi lựa chọn phương án bảo hiểm.
| Câu hỏi | Trả lời |
| Doanh nghiệp không trực tiếp sản xuất có thể tham gia không? | Có thể. Nhu cầu bảo hiểm có thể phát sinh với doanh nghiệp bán, cung cấp, sửa chữa, thay đổi, xử lý hoặc phục vụ sản phẩm, không chỉ doanh nghiệp trực tiếp sản xuất. |
| Sản phẩm xuất khẩu có thể tham gia bảo hiểm không? | Có thể xem xét, nhưng cần khai báo rõ quốc gia hoặc khu vực tiêu thụ để xác định phạm vi lãnh thổ và các điều kiện áp dụng. |
| Nếu sản phẩm lỗi, PJICO có thanh toán tiền thay sản phẩm cho khách hàng không? | Không nên hiểu như vậy. Bảo hiểm tập trung vào trách nhiệm pháp lý đối với thiệt hại về người hoặc tài sản của bên thứ ba, không mặc nhiên bảo hiểm cho chính sản phẩm lỗi. |
| Doanh nghiệp nên làm gì khi nhận được khiếu nại? | Cần thông báo và cung cấp các thư từ, đơn khiếu nại hoặc tài liệu liên quan để được hướng dẫn xử lý. Không nên tự thương lượng hoặc cam kết thanh toán khi chưa thực hiện theo quy định của hợp đồng. |
Bảo hiểm trách nhiệm sản phẩm PJICO giúp doanh nghiệp chủ động quản trị trách nhiệm pháp lý có thể phát sinh sau khi sản phẩm được đưa ra thị trường. Một phương án phù hợp cần xác định rõ sản phẩm, vai trò của doanh nghiệp, thị trường phân phối, phạm vi lãnh thổ và hạn mức trách nhiệm thay vì chỉ dựa vào tên sản phẩm bảo hiểm.
Doanh nghiệp có thể để lại thông tin trên ePJICO để nhân viên tư vấn liên hệ, làm rõ nhu cầu và hồ sơ, hỗ trợ xây dựng phương án, báo phí và hoàn thiện thủ tục cấp Hợp đồng/GCN. Trong thời hạn bảo hiểm, nhân viên tiếp tục hỗ trợ khi cần điều chỉnh thông tin hoặc hướng dẫn xử lý khi phát sinh khiếu nại.